يتجه التوسع في الذكاء الاصطناعي إلى أن يصبح أكبر رهان اقتصادي في تاريخ الولايات المتحدة، متجاوزاً، مقارنة بحجم الاقتصاد، موجات الاستثمار السابقة في مشاريع بنية تحتية ضخمة مثل السكك الحديدية والطرق السريعة وشبكات الاتصالات.
ووفقاً لتقديرات أعدها الخبير الاقتصادي ستين فان نيوويربورغ ونشرها معهد "بروكينغز"، من المتوقع أن يبلغ إجمالي الاستثمار في مباني مراكز البيانات وأنظمة الطاقة والبنية التحتية للشبكات والرقائق والمعدات المتخصصة المرتبطة بالذكاء الاصطناعي، قرابة 10.3 تريليون دولار بين عامي 2025 و2032، بمتوسط يعادل 3.63% من الناتج المحلي الإجمالي الأمريكي سنوياً.
وتقول الدراسة إن "حجم هذا التوسع سيكون، مقارنة بحجم الاقتصاد، أكبر من موجات الاستثمار الأمريكية الكبرى في القنوات والسكك الحديدية والكهرباء والطرق والاتصالات"، إذ لم يسبق للاقتصاد الأمريكي أن اعتمد بهذا الشكل الكبير على التوسع في قطاع واحد.
وبحسب تقرير لصحيفة "وول ستريت جورنال"، يغير هذا التدفق الاستثماري ملامح قطاعات واسعة من الاقتصاد الأمريكي، من البناء وسوق العمل إلى أسواق الأسهم والعقارات، في وقت تتزايد المخاطر المرتبطة بالاعتماد على الديون وهياكل التمويل خارج الميزانيات العمومية.
محرك هائل للوظائف
وبلغ الإنفاق الخاص، المعدل موسمياً، على إنشاء مراكز البيانات قرابة 37 مليار دولار خلال الأشهر السبعة الأولى من 2026، بزيادة تقارب 9 مليارات دولار عن الفترة نفسها من العام الماضي، وفق بيانات وزارة التجارة الأمريكية.
في المقابل، انخفض الإنفاق الخاص على بقية أنشطة البناء قرابة 46 مليار دولار عن مستواه قبل عام خلال الفترة نفسها.
ويمتد أثر الطفرة إلى سوق العمل، إذ تشير تقديرات "لينكد إن" إلى أن الذكاء الاصطناعي كان وراء حوالي 750 ألف وظيفة جديدة في الولايات المتحدة بين 2023 و2026.
ويقارب متوسط الراتب للوظائف المرتبطة بالذكاء الاصطناعي 180 ألف دولار، مقارنة بقرابة 80 ألف دولار لجميع الوظائف، فيما أضاف أصحاب العمل 117 ألف وظيفة في مراكز البيانات منذ بداية 2024، دون احتساب وظائف الإنشاء غير الدائمة.
وعلى صعيد الثروات الكبرى، أسهمت مكاسب أسهم التكنولوجيا في تعزيز ثروات المستثمرين ودعم الإنفاق الاستهلاكي، بالتزامن مع طفرة في سوق العقارات الفاخرة في "سيليكون فالي"، حيث سجلت بعض الصفقات مستويات قياسية من حيث الأسعار وسرعة البيع.
تزاحم وتضخم
حجم هذا الاستثمار لا ينعكس فقط على القطاعات المستفيدة فقط، إذ بدأت مراكز البيانات تنافس قطاعات أخرى على الموارد المحدودة، خصوصاً الكهرباء والأراضي والعمالة، ما يضغط على خطط التوسع الصناعي في عدد من الولايات.
ويمتد أثر هذا التوسع إلى الأسعار، إذ ارتفعت أسعار واردات الحواسيب والأجهزة الطرفية وأشباه الموصلات قرابة 20% في أغسطس (آب) مقارنة بالشهر نفسه من العام الماضي، ما يزيد تكاليف بعض المنتجات الاستهلاكية، مثل الهواتف الذكية ومنصات الألعاب.
كما بدأت كلفة تمويل هذا التوسع تظهر في الاقتصاد الأوسع، إذ أشار رئيس مجلس الاحتياطي الفيدرالي كيفن وارش إلى اقتراض الشركات الكبرى العاملة في مراكز البيانات باعتباره أحد العوامل التي دفعت أسعار الفائدة طويلة الأجل إلى الارتفاع، فيما ارتفعت فواتير الكهرباء في بعض المناطق التي تشهد تركّزاً كبيراً لمراكز البيانات.
رهان تموله الديون
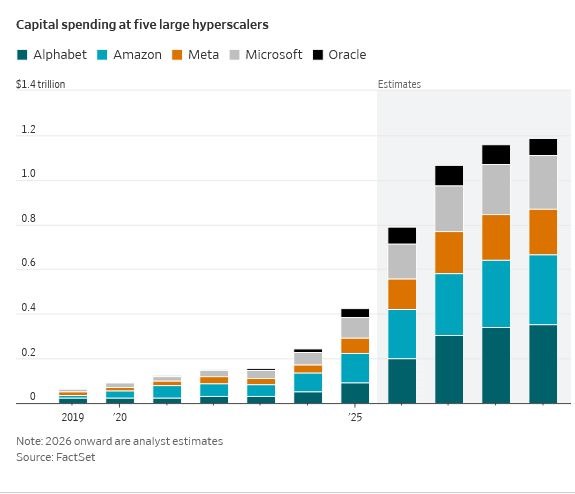
وتتسع المخاطر مع حجم الإنفاق المتوقع، إذ تقدر "فاكتسيت" الإنفاق الرأسمالي لـ"ألفابت" و"أمازون" و"ميتا" و"مايكروسوفت" و"أوراكل" بقرابة 4.2 تريليون دولار خلال السنوات الأربع المنتهية في 2029، مع تزايد الاعتماد على الدين.
ويشير "بروكينغز" إلى انتقال جزء من التمويل إلى هياكل خارج الميزانيات العمومية، ما يصعّب قياس حجم المخاطر المترابطة بين شركات التكنولوجيا ومراكز البيانات والمقرضين والمستثمرين.
وفي حال تباطأ الطلب على الذكاء الاصطناعي أو تراجعت إيرادات الشركات عن مستوى يكفي لخدمة الديون، فقد تمتد التداعيات إلى المقرضين والمستثمرين والقطاع المالي الأوسع، إلا أن "بروكينغز" يرى أنه من المبكر اعتبار هذه المخاطر نظامية، نظراً لصعوبة قياس حجم التعرضات المالية المترابطة وشفافيتها.