تفتح تسوية مديونية الهيئة العامة لتنفيذ المشروعات الصناعية والتعدينية لدى بنك الاستثمار القومي، البالغة 102.75 مليار جنيه، نافذة على واحد من أكثر الملفات تعقيداً داخل المالية العامة المصرية.
تسوية الدين بين جهتين حكوميتين لا تعني تلقائياً أن الدولة أصبحت أغنى بهذا المبلغ أو أن الدين السيادي انخفض بالقيمة نفسها، لأن الأثر الحقيقي يتوقف على طبيعة الأصول المنقولة وقيمتها القابلة للتحقق والجهة التي ستديرها وقدرتها على توليد إيرادات.
ففي هذا الملف تتراكم مديونيات وتشابكات مالية بين جهات حكومية منذ عقود، وتصبح التسويات أداة لإعادة ترتيب مراكزها المالية بدلاً من الاكتفاء بالسداد النقدي.
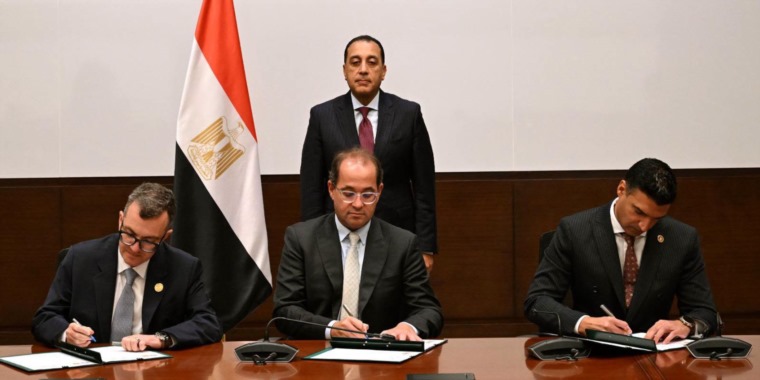
وتحمل الاتفاقية الثلاثية الموقعة بين وزارات التخطيط والتنمية الاقتصادية، والمالية، والصناعة، بُعدين ماليين متداخلين؛ الأول يتعلق بإغلاق مديونية الهيئة حتى نهاية أغسطس (آب) 2026، مع إعفائها من غرامات تأخير بقيمة 51 مليار جنيه.
والثاني يعتمد على مزيج من السداد النقدي الذي تتحمله وزارة المالية، ونقل ملكية أصول مملوكة للدولة إلى بنك الاستثمار القومي، بما يتيح للبنك إعادة استغلالها واستثمارها.
وتبرز أهمية الأصول في هذه المعادلة من كونها بديلاً جزئياً عن التمويل النقدي المباشر، مع منح البنك قاعدة أصول يمكن أن تحقق عائداً وتدعم مركزه المالي.
وبخلاف الهيئة، فإن إجمالي المديونيات التي حسمتها وزارة التخطيط وبنك الاستثمار القومي المصرية وجرى توقيع تسويات بشأنها حتى الآن وصل إلى 7.7 مليار دولار (ما يعادل 400 مليار جنيه)، خاصة أن بعض ملفاتها تعود إلى ثمانينيات القرن الماضي.
من المستفيد فعلياً؟
يقول الدكتور محمد باغه، أستاذ التمويل والاستثمار ورئيس قسم إدارة الأعمال بجامعة قناة السويس، إن التسوية ليست مجرد عملية سداد دين، وإنما جزء من عملية أوسع لإعادة ترتيب التشابكات المالية داخل الدولة.
ويضيف في تصريحاته لـ"24" أن الأثر الاقتصادي للتسوية يظهر في ثلاث دوائر؛ أولها الهيئة العامة لتنفيذ المشروعات الصناعية والتعدينية التي تتخلص من عبء تاريخي متراكم، إلى جانب إعفائها من 51 مليار جنيه من غرامات التأخير، وهو ما يحسّن قدرتها على الحركة وتنفيذ خططها بدلاً من استمرار استنزافها بمصروفات وفوائد وغرامات مرتبطة بدين قديم.
ويشير "باغه" إلى أن بنك الاستثمار القومي يمثل الطرف الثاني المستفيد هيكلياً، حيث تتحول مديونية قديمة يصعب تحصيلها إلى نقد وأصول يمكن إدارتها واستثمارها، موضحاً أن أهمية ذلك ترتبط بقدرة البنك على تشغيل هذه الأصول وتحويلها إلى تدفقات نقدية وعوائد.
أما الدولة ككل، فهي الدائرة الثالثة المستفيدة من فك التشابكات بين مؤسساتها وإعادة ترتيب الميزانيات الحكومية وإظهار المراكز المالية الحقيقية للجهات العامة، على حد تعبيره.
هل اختفى الدين فعلاً؟
يوضح أستاذ التمويل والاستثمار أن تسوية الدين بين جهتين حكوميتين لا تعني تلقائياً أن الدولة أصبحت أغنى بهذا المبلغ أو أن الدين السيادي انخفض بالقيمة نفسها، لأن الأثر الحقيقي يتوقف على طبيعة الأصول المنقولة وقيمتها القابلة للتحقق والجهة التي ستديرها وقدرتها على توليد إيرادات.
ويشرح "باغه" أن نقل الأصول لا يعني بالضرورة خفض الدين العام، وإنما يمثل إعادة هيكلة للمديونية وإعادة توزيع للأصول والالتزامات داخل القطاع العام، لا سيما عندما يكون المدين والدائن ضمن المنظومة الحكومية نفسها.
وبحسب رأيه، يصبح الأثر مختلفاً إذا ترتب على الأصل المنقول تسييل حقيقي أو عائد استثماري مستدام، أو إذا ساهم في تقليل احتياج الدولة إلى تمويل نقدي جديد.
في الوقت ذاته، يرى أستاذ التمويل والاستثمار أن تقييم نجاح التسوية يتطلب النظر إلى القيمة الفعلية للأصول المنقولة، والعائد السنوي المتوقع منها، وما إذا كانت أصولاً معطلة أم منتجة، ومدى إمكانية بيعها أو استثمارها وفق شروط السوق، لأن هذه العوامل تحدد ما إذا كانت التسوية مجرد إعادة ترتيب محاسبي أم إصلاحاً مالياً حقيقياً.
نموذج قابل للتكرار!
يعتبر الدكتور محمد باغه أن هذه النموذج يمكن تطبيقه على بعض المديونيات الحكومية الأخرى، بشرط وجود أصل حكومي حقيقي قابل للتقييم والتسييل أو الاستثمار، ووجود مدين ودائن داخل المنظومة الحكومية يمكن إعادة ترتيب العلاقة المالية بينهما، إلى جانب وضوح قيمة الأصل وتسعيره وقابليتهما للتدقيق.
لكنه حذّر في الوقت ذاته من تعميم النموذج بصورة آلية، موضحاً أن الديون التي لا يقابلها أصل قابل للاستغلال تحتاج إلى موارد نقدية أو إعادة هيكلة أو آليات تسوية أخرى، كما أن الإفراط في استخدام الأصول لسداد الديون قد يمثل مخاطرة إذا جرى نقل أصول منتجة تدر دخلاً ثابتاً مقابل التخلص من التزام قصير الأجل.