على مدى أكثر من ربع قرن، فقد اليورو نحو 44% من قوته الشرائية، وفقاً لبيانات Marsad Money، في انعكاسٍ تامٍ لتراكم التضخم وارتفاع تكلفة المعيشة في الاتحاد الأوروبي.
لم تتغير القيمة الاسمية للورقة النقدية، لكن تراجعت كمية السلع والخدمات التي يمكن شراؤها بالمبلغ نفسه، مع تسارع الضغوط التضخمية بصورة ملحوظة منذ 2021.
بحسب بيانات "أوفيشيال داتا"، لم يعد 100 يورو يشتري ما كان عند إطلاق العملة الأوروبية الموحدة عام 1999، واستناداً إلى مؤشر أسعار المستهلك المنسق لمنطقة اليورو، تراجعت القوة الشرائية للمبلغ تدريجياً من 100 يورو في 1999 إلى 87.61 يورو في 2005، ثم 74.30 يورو في 2015، وصولاً إلى نحو 55.60 يورو في 2026.
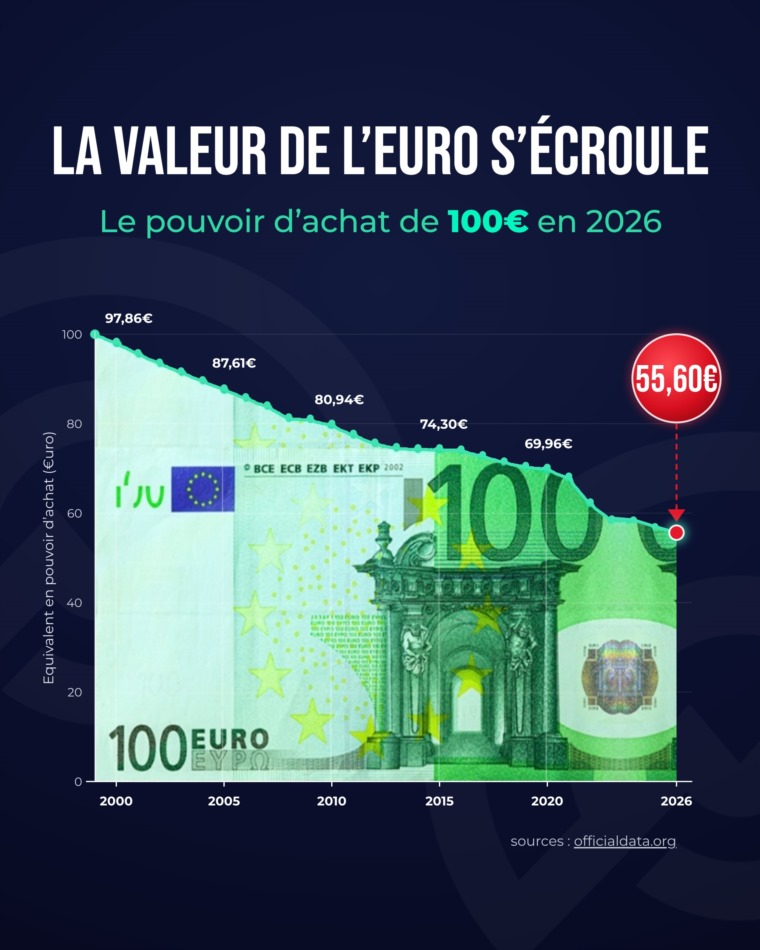
وتوضح هذه الأرقام كيف يمكن لارتفاع الأسعار، أن يعيد تشكيل القيمة الحقيقية للمدخرات والدخل الصافي على المدى الطويل، فالمشكلة لا تكمن في انخفاض عدد اليوروهات التي يحتفظ بها الفرد بالضرورة، بل في تراجع ما يمكن لهذه الأموال توفيره من احتياجات يومية وخدمات.
تكلفة الأسعار بين 1990 و2026
وفق "أوفيشيال داتا"، فإنه على مدى 27 عاماً، ارتفعت تكلفة شراء السلع والخدمات في منطقة اليورو إلى مستويات جعلت 100 يورو في 1999 يحتاج إلى نحو 179.84 يورو في 2026 للحفاظ على القوة الشرائية نفسها.
التضخم.. السبب الرئيسي
وبحسب بيانات "يوروستات"، ارتفع معدل التضخم السنوي في دول التكتل ليصل إلى 3.8% في سبتمبر (أيلول) الماضي مقارنة بنحو 3.2% في أغسطس الماضي، متجاوزاً توقعات الأسواق.
وشهدت منطقة اليورو موجة تضخمية حادة بعد 2021، مع ارتفاع تكاليف الطاقة والغذاء واضطرابات سلاسل الإمداد، ثم تفاقمت الضغوط في أعقاب الغزو الروسي لأوكرانيا وما صاحبه من اضطراب في أسواق الطاقة الأوروبية.
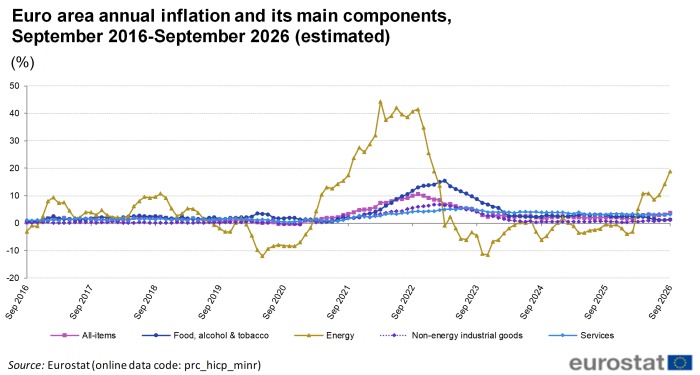
كما قفزت أسعار الوقود والغاز الطبيعي نتيجة الحرب الأمريكية في إيران وتوترات الشرق الأوسط، مما شكل المحرك الأساسي لعودة التضخم إلى الارتفاع.
وفي أكتوبر (تشرين الأول) 2026، أشارت بيانات أولية نقلتها وكالة "رويترز" إلى ارتفاع التضخم الاستهلاكي في منطقة اليورو إلى 3.8% بعد تسجيل 3.2% في أغسطس، وسط ضغوط متجددة مرتبطة بارتفاع تكاليف الطاقة.
كيف ينعكس التضخم على المدخرات والحسابات المصرفية؟
تظهر آثار التضخم بوضوح لدى الأفراد الذين يحتفظون بمدخراتهم نقداً أو في حسابات مصرفية لا تحقق عائداً، لأن الأموال تبقى ثابتة من الناحية الاسمية بينما ترتفع تكلفة السلع والخدمات التي يمكن شراؤها بها.
فإذا احتفظ شخص بمبلغ 10 آلاف يورو من دون عائد على مدى سنوات، فإن رصيده سيظل 10 آلاف يورو، لكن قوته الشرائية ستتراجع مع ارتفاع الأسعار. أما إذا حققت المدخرات عائداً، فإن أثر التضخم يعتمد على مدى قدرة هذا العائد على تعويض الزيادة في الأسعار.
ولهذا، فإن تقييم المدخرات لا يقتصر على معرفة قيمتها الاسمية، بل يتطلب النظر إلى العائد الحقيقي بعد احتساب التضخم. فإذا بلغ العائد السنوي على المدخرات 2%، بينما ارتفعت الأسعار 3%، فإن العائد الحقيقي سيكون سالباً بنحو 1% تقريباً.