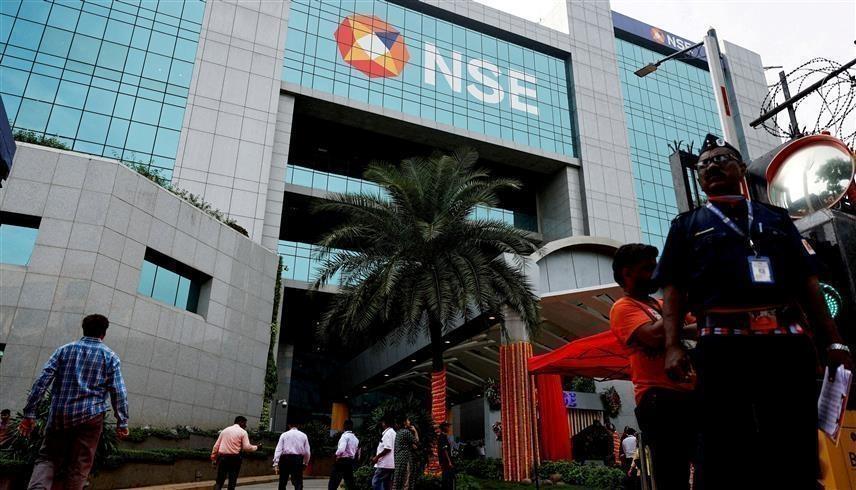
بورصة الهند الوطنية في مومباي (رويترز)
الثلاثاء 15 سبتمبر 2026 / 08:38
يستعد سوق المال الهندي لتحول كبير مع الطرح المرتقب لأسهم بورصته الوطنية "إن إس إي"، في خطوة من شأنها تعزيز سوق الطروحات الأولية، لكنها في المقابل تهدد النشاط المزدهر في سوق الأسهم غير المدرجة، الذي استفاد خلال السنوات الماضية من تأخر إدراج البورصة وتحولها إلى واحدة من أبرز الأصول المتداولة خارج السوق الرسمية.
وبحسب وكالة "بلومبرغ"، كانت أسهم "إن إس إي" تمثل نحو نصف حجم التداول في سوق الأسهم غير المدرجة، وفق تقديرات منصة "أنليستد زون"، ما يجعل إدراجها اختباراً حاسماً لهذا القطاع.
بورصة "إن إس إي" كانت العمود الفقري للسوق الموازية
ساهمت المكانة المهيمنة لبورصة "إن إس إي"، وربحيتها المرتفعة وحجم أعمالها الكبير، في جعل أسهمها الأصل الأكثر جذباً للمستثمرين في السوق غير المدرجة. كما وفرت إفصاحاتها المنتظمة للمستثمرين مستوى من المعلومات يشبه إلى حد كبير ما توفره الشركات المدرجة، فيما أتاح وجود بورصة بومباي "بي إس إي" مؤشراً مرجعياً لتقييم قيمة "إن إس إي".
وأدى تأخر إدراج البورصة لسنوات إلى إطالة الفترة التي تمكن خلالها المستثمرون من تداول أسهمها خارج السوق الرسمية، ما ساعد على تحويل نشاط كان محدوداً في السابق إلى سوق استثمارية أكثر انتشاراً، وظهور منصات إلكترونية ووسطاء متخصصين في ربط المشترين بالبائعين وإنجاز إجراءات الموافقات ونقل الملكية.
وبلغ عدد مساهمي "إن إس إي" 231378 مساهماً قبل الطرح، مقارنة بأقل من 80 مساهماً في عام 2016، بينما أظهرت آخر إفصاحات شهرية متاحة في مارس (آذار) 2025 تداول أسهم بقيمة تقارب 15 مليار روبية، أي نحو 170 مليون دولار، خلال شهر واحد.
الطرح يهدد نموذجاً استثمارياً كاملاً
من المتوقع أن يؤدي انتقال أسهم "إن إس إي" إلى السوق المنظمة إلى تقليص مساحة النشاط أمام منصات تداول الأسهم غير المدرجة، بعدما كانت البورصة تمثل أحد أكبر مصادر السيولة والجاذبية لهذا السوق، وسيكون على الوسطاء والمنصات المتخصصة البحث عن شركات خاصة أخرى قادرة على جذب المستثمرين بنفس الحجم، خصوصاً مع تنامي شهية المستثمرين الأثرياء والصناديق لاقتناص أسهم الشركات التي تستعد للطرح العام.
ويأتي ذلك في وقت شهدت فيه الهند مستويات قياسية متتالية من نشاط الطروحات الأولية خلال العامين الماضيين، ما عزز أهمية السوق الأولية ورفع الطلب على الاستثمار في الشركات قبل إدراجها، غير أن إدراج "إن إس إي" قد يعيد توجيه جزء من هذه السيولة إلى البورصات الرسمية، ويقلص الحافز الاقتصادي للمستثمرين على الاحتفاظ بأسهم البورصة في السوق الموازية لفترات طويلة.
"إن إس إي" تنتقل من الأصل النادر إلى السوق المنظمة
وتكتسب عملية الإدراج أهمية إضافية بالنظر إلى حجم البورصة ودورها المحوري في النظام المالي الهندي، إذ كان تداول أسهمها خارج السوق الرسمية بمثابة حالة استثنائية، إذ منح المستثمرين فرصة للتعرض لأحد أهم أصول البنية التحتية للأسواق المالية في الهند قبل أن يصبح متاحاً لجميع المستثمرين عبر السوق المنظمة.
وفي المقابل، لا يعني الإدراج بالضرورة اختفاء سوق الأسهم غير المدرجة في الهند، لكنه قد يدفعه إلى إعادة تشكيل نفسه حول شركات أخرى تستعد للطرح العام، خصوصاً مع استمرار تدفق الشركات إلى سوق الطروحات. ويشير هذا التحول إلى أن نجاح سوق ما قبل الإدراج في الهند ارتبط جزئياً بندرة الأصول الكبيرة المتاحة للمستثمرين، وأن انتقال "إن إس إي" إلى السوق الرسمية قد يسحب من السوق الموازية أحد أهم محركاتها في السنوات الأخيرة.