
البنك المركزي الهندي (أ ف ب)
الإثنين 12 أكتوبر 2026 / 14:34
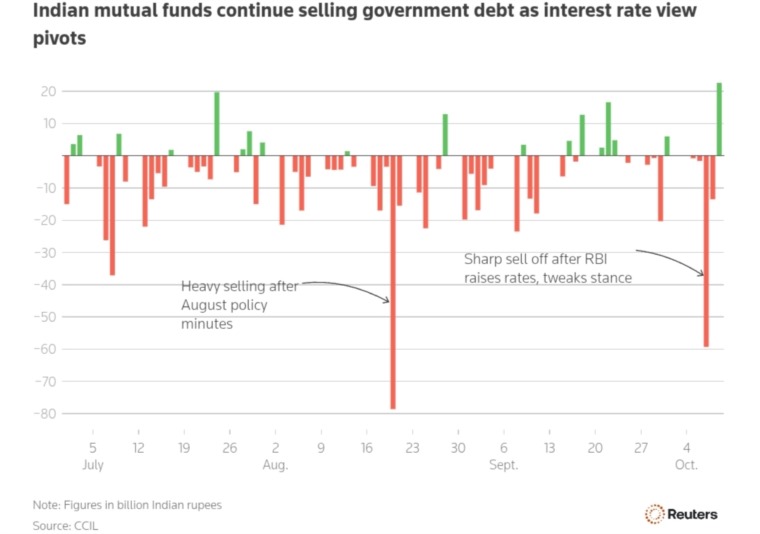
تتجه صناديق الاستثمار المشتركة في الهند إلى تكثيف مبيعاتها من السندات الحكومية، بعدما باعت سندات بقيمة 4.5 مليارات دولار منذ يوليو (تموز) الماضي، في ظل تحول سياسة البنك المركزي بما عزز التوقعات باستمرار التشديد النقدي لفترة أطول وبوتيرة أكثر حدة.
وكان بنك الاحتياطي الهندي قد رفع أسعار الفائدة للمرة الأولى منذ نحو 4 سنوات، مشيراً إلى إمكانية إقرار مزيد من الزيادات في ظل ارتفاع معدلات التضخم.
وقالت مانسي ساغيغا، مديرة صناديق الدخل الثابت في صندوق "إس بي آي" للاستثمار المشترك، إن "صناديق الاستثمار المشترك خفضت انكشافها على السندات الحكومية طويلة الأجل عقب تغير توقعات أسعار الفائدة".
وباعت شركات إدارة الأصول سندات حكومية بصافي 527.08 مليون دولار خلال الجلسات الثلاث التي أعقبت قرار رفع أسعار الفائدة، لتضاف هذه المبيعات إلى 378 مليار روبية باعتها خلال الفترة من يوليو (تموز) إلى سبتمبر (أيلول).
من جهته، قال أمت سوماني، نائب رئيس قسم الدخل الثابت في شركة "تاتا" لإدارة الأصول، إن نبرة السياسة النقدية "عكست حذراً أكبر إزاء اتساع نطاق التضخم مقارنة بآفاق النمو، ما جعلها أكثر تشدداً". وتوقع سوماني ارتفاع عوائد السندات طويلة الأجل إلى ما بين 7.20% و7.40%.
وتجاوز عائد السندات الهندية لأجل 5 سنوات مستوى 7.05%، مسجلاً ارتفاعاً بنحو 70 نقطة أساس خلال شهرين، فيما اقترب عائد السندات لأجل 10 سنوات من 7.35%، وهو أعلى مستوى له منذ نحو 3 سنوات.
من جهته، قال فيكاس غارج، رئيس قسم الدخل الثابت في صندوق «إنفيسكو» للاستثمار المشترك، إن عدة عوامل دفعت صناديق الاستثمار المشترك إلى تقليص مخاطر آجال الاستحقاق عبر خفض انكشافها على السندات الحكومية، من بينها رفع أسعار الفائدة عالمياً، وبلوغ عوائد السندات العالمية أعلى مستوياتها منذ عقود، والتوقعات ببدء دورة رفع أسعار الفائدة المحلية في وقت مبكر، فضلاً عن استمرار حالة عدم اليقين في أسواق الطاقة.
وأشار مديرو الصناديق أيضاً إلى أن مبيعات السندات الضخمة التي نفذها بنك الاحتياطي الهندي في السوق المفتوحة، إلى جانب المخاوف من تكرار هذه العمليات، أسهمت في تغيير ديناميكيات العرض والطلب.
الأصول قصيرة الأجل
بالتوازي مع بيع السندات الحكومية طويلة الأجل، تتجه صناديق الاستثمار المشترك إلى الأصول ذات آجال الاستحقاق القصيرة جداً، سواء في الديون الحكومية أو ديون الشركات.
وأفادت شركة "أكسيس" للاستثمار المشترك، في مذكرة، بأنها باتت تفضل سندات الشركات عالية الجودة التي تتراوح آجال استحقاقها بين سنة وثلاث سنوات، مستفيدة من العوائد الإيجابية والسيولة الوفيرة ومحدودية إصدارات شهادات الإيداع المصرفية، التي توفر فرصاً استثمارية جاذبة. وأضافت أنها قد تلجأ تكتيكياً إلى إضافة أدوات أطول أجلاً مع تقدم دورة رفع أسعار الفائدة وتحسن جاذبية العوائد.
وفي مقابلات حديثة مع "رويترز"، قالت شركات لإدارة الأصول إن "أديتيا بيرلا صن لايف" تفضل أدوات الدين قصيرة الأجل جداً، فيما خفضت شركة "باندحان" متوسط المدة المرجح للسندات في محافظها إلى أقل من عام واحد، مقارنة بنحو 12 عاماً سابقاً.