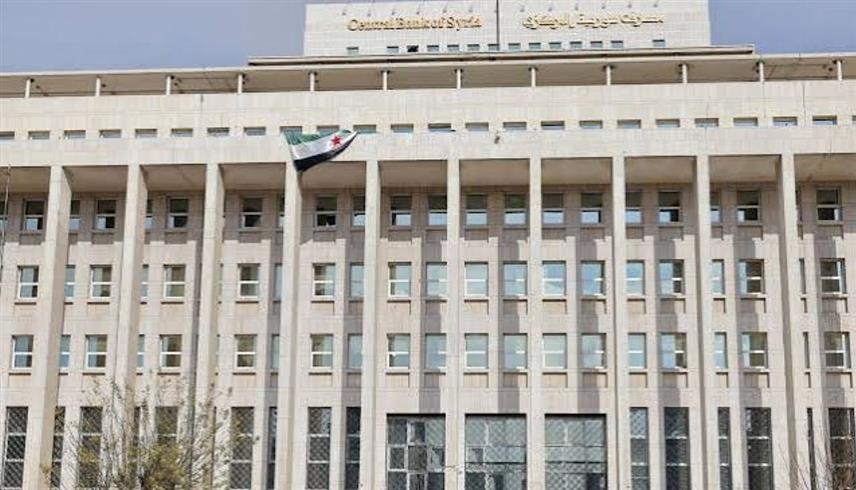
مصرف سوريا المركزي (رويترز)
الأربعاء 28 أكتوبر 2026 / 17:50
تراهن دمشق على إصدار سندات دولية لاستقطاب السيولة وتمويل التعافي، لكن غياب التصنيف الائتماني السيادي ومخاطر السداد قد يرفعان كلفة الاقتراض، فيما يبقى التحدي تحويل الديون إلى استثمارات منتجة.
وتسعى سوريا إلى فتح نافذة جديدة للتمويل الخارجي، عبر دراسة إصدار سندات سيادية في الأسواق الدولية، في خطوة تستهدف بناء الجدارة الائتمانية تدريجياً، واستعادة الوصول إلى مصادر التمويل اللازمة للتعافي وإعادة الإعمار. لكن نجاح الخطوة يتوقف على سؤالين أساسيين: من سيشتري الدين السوري، وكم ستدفع الحكومة مقابل الحصول على الأموال؟.
ويرى خبير الاقتصاد رامي المناصير أن وزارة المالية السورية تدرس طرحاً خاصاً موجهاً إلى مستثمرين مؤسسيين وصناديق استثمارية ومصارف كبرى، دون إعلان حجم الإصدار أو آجاله أو سعر فائدته النهائي. وتأتي الخطوة بالتوازي مع توجه لإصدار سندات وصكوك محلية، في وقت يُقدّر فيه عجز موازنة 2026 بـ 1.8 مليار دولار.
مَن سيقرض سوريا؟
تتمثل القاعدة المحتملة للمستثمرين في المصارف الدولية والصناديق الاستثمارية والمؤسسات المالية القادرة على تحمل مخاطر الدين السيادي. وتشارك مصارف دولية في ترتيب الإصدار وتسويقه، لكن دورها يختلف عن شراء السندات أو ضمانها؛ ولا يعني إجراء محادثات معها أنها التزمت بتمويل الحكومة السورية.
وأضاف المناصير أن المصارف الخليجية والعربية تمثل قناة محتملة لتوسيع قاعدة المستثمرين، إلا أن المشاركة الفعلية تظل مرتبطة بشروط الإصدار، والامتثال المصرفي، وضمان حقوق الدائنين، والقدرة على تحويل الأموال وسداد الالتزامات.
وأوضح أن دعم صندوق النقد الدولي والبنك الدولي لا يعني وجود تعهد بتمويل السندات السورية المقترحة.
كم ستبلغ كلفة الاقتراض؟
وبيَّن المناصير أنه لا يمكن الحديث عن كلفة الاقتراض قبل تحديد سعر فائدة موثوق وإعلان شروط الإصدار، وتقييم المخاطر والطلب الفعلي. لكن غياب تصنيف ائتماني سيادي حديث، ومحدودية الاحتياطيات الأجنبية، وعدم اليقين بشأن الإيرادات المستقبلية، عوامل تدفع المستثمرين إلى المطالبة بعائد مرتفع كضمان على السيولة المطلوبة.
ولتوضيح العبء المحتمل، ذكر المناصير أن اقتراض 250 مليون دولار بفائدة سنوية ثابتة ضمن هذا النطاق يعني فوائد سنوية بين 22.5 و37.5 مليون دولار. وإذا استمر الدين 5 سنوات مع سداد أصل المبلغ دفعة واحدة في نهايتها، ستتراوح الفوائد الإجمالية بين 112.5 و 187.5 مليون دولار، قبل الرسوم والعمولات، إضافة إلى رد أصل السيولة (الدين).
وقال: "تعكس هذه الحسابات سيناريو افتراضياً، لا توقعاً مؤكداً لسعر الإصدار، كما تتأثر الكلفة النهائية بأجل السندات، وشروط السداد، والضمانات، وما إذا كانت الفائدة ثابتة أو متغيرة.
الجدارة الائتمانية واستعادة الثقة
وتحتاج سوريا إلى أكثر من إعلان نيتها الاقتراض لإقناع المستثمرين؛ إذ يتطلب بناء الجدارة الائتمانية بيانات مالية موثوقة، ووضوحاً بشأن الدين العام ومصادر السداد، وإصلاحات في القطاع المصرفي، وتعزيز استقلالية البنك المركزي والشفافية المالية.
وبحديثه لـ "24" نفى مدير وحدة الإصلاحات المالية لشرق المتوسط في البنك الدولي سابقاً، محمود المجالي، أن يكون تخفيف العقوبات الاقتصادية عن سوريا يعني تلقائياً عودة المصارف الدولية إلى تمويل الدولة، مضيفاً أن هناك متطلبات منها، الامتثال للسياسات النقدية الرصينة ومكافحة غسل الأموال وتمويل الإرهاب وتقييم مخاطر الائتمان. وكلما تحسنت موثوقية البيانات والإطار القانوني، أصبحت الحكومة أقدر على التفاوض بشأن شروط التمويلات الدولية.
الدين المحلي أم الدولي؟
وأشار المجالي إلى أن الاقتراض الخارجي والحصول على السيولة الأجنبية، يعرّض الموازنة لمخاطر ارتفاع كلفة السداد عند تراجع سعر الصرف أو ضعف الإيرادات الدولارية. في المقابل، يقلل الدين المحلي المقوم بالليرة السورية من التعرض المباشر لمخاطر العملة، لكنه يزاحم الشركات على الائتمان والسيولة المصرفية، إذا توسع اقتراض الحكومة.
وقال: "لا تتعلق المفاضلة باختيار أحد المسارين حصراً، بل ببناء مزيج تمويلي يراعي آجال الاستحقاق وكلفة الاقتراض، وقدرة الاقتصاد على توليد الإيرادات للدولة".
تمويل إعادة الإعمار أم سد عجز الموازنة؟
وضرب المجالي مثالاً بأن الجدوى الاقتصادية للسندات تتحد وفق استخدام حصيلتها، فتوجيه الأموال إلى الكهرباء والنقل والإنتاج الزراعي والصناعي يرفع الإنتاجية، ويوفر فرص عمل وإيرادات مستقبلية، إذا نُفذت المشروعات بكفاءة، وحققت عوائد مناسبة للدولة.
وأكمل الحديث عن أن استخدام الدين لتمويل نفقات جارية لا تولّد موارد إضافية، يؤجل الضغوط المالية بدلاً من معالجتها، ويترك للحكومة التزامات جديدة دون مصدر واضح للسداد. وتزداد المخاطر إذا كانت الإيرادات بالليرة السورية (العملة المحلية)، بينما الدين وفوائده مستحقان بالدولار.
كلفة مستدامة وعائد اقتصادي
وذكر أن نجاح سوريا لا يكمن في إصدار السندات فقط، بل في قدرتها على الحصول على تمويل بشروط قابلة للاستدامة، وتوجيهه إلى استثمارات منتجة، وتحسين الإيرادات العامة وإدارة الدين بشفافية.
وختم المجالي بالقول إن "حجم الإصدار وسعر فائدته والجهات التي ستشتريه مسائل غير محسومة. وحتى تتضح هذه التفاصيل، فإن أي تقدير للكلفة يظل سيناريو حسابياً لا عرضاً تمويلياً فعلياً. أما استعادة الثقة، فتتطلب إصلاحات مالية ومصرفية تتيح لدمشق الاقتراض بكلفة يمكن تحملها، دون تحويل الدين إلى عبء إضافي على التعافي وإعادة الإعمار".