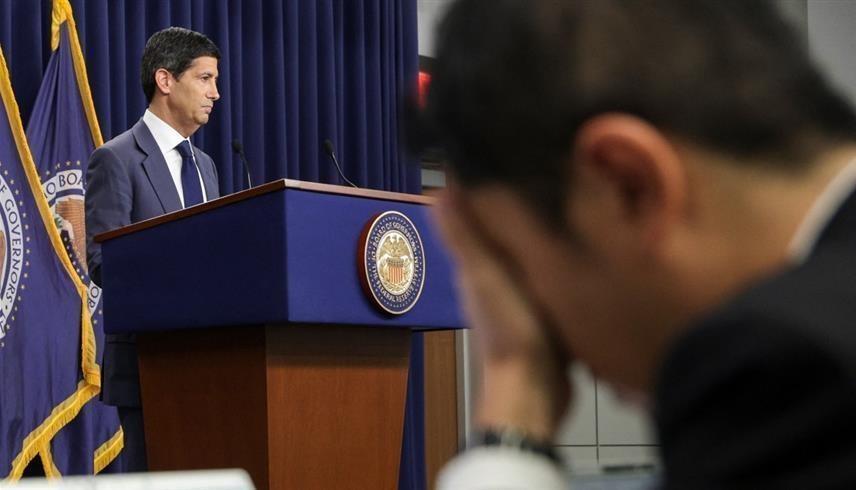
كيفن وارش (أ ف ب)
الإثنين 9 نوفمبر 2026 / 15:38
تدخل قاعات التداول العالمية، من نيويورك إلى لندن وطوكيو، أسبوعاً يُوصف في أوساط المصرفيين ومديري الصناديق الاستثمارية بأنه أسبوع اختبار الأعصاب الحقيقي للربع الأخير من العام.
وبعد التقلبات الحادة التي شهدتها أسواق الأسهم والسلع مطلع شهر نوفمبر الجاري، نتيجة التوترات الجيوسياسية وتصاعد مخاوف عودة التضخم للارتفاع، تتقاطع خلال الأيام الخمسة المقبلة حزمة من البيانات الاقتصادية الكلية شديدة الحساسية مع سيل غير مسبوق من الإشارات النقدية الصادرة عن صناع القرار في مجلس الاحتياطي الفيدرالي الأمريكي.
وتكمن الأهمية الاستثنائية لهذا الأسبوع في كونه يمثل المحطة البيانية الأبرز قبيل اجتماع لجنة السوق المفتوحة الفيدرالية المقرر عقده يومي 8 و9 ديسمبر 2026، والذي باتت الأسواق تسعّر فيه احتمالات مرتفعة لرفع جديد في أسعار الفائدة بمقدار 25 نقطة أساس، لتضاف إلى النطاق الحالي البالغ 3.75% إلى 4.00%.
 هل يقوّض الديمقراطيون نفوذ ترامب في الاحتياطي الفيدرالي؟ - موقع 24منحت نتائج انتخابات التجديد النصفي للكونغرس الحزب الديمقراطي قدرة أكبر على التأثير في تركيبة مجلس الاحتياطي الفيدرالي الأمريكي، إذ تتيح له عرقلة تعيينات الرئيس دونالد ترامب الجديدة في مجلس المحافظين.
الأجندة الاقتصادية اليومية
يفتتح الأسبوع تداولاته اليوم الاثنين في ظل غياب شبه تام للبيانات الاقتصادية الكبرى على الأجندة الأمريكية والأوروبية.
ويرى محللون في وول ستريت أن الفراغ البياني لن يعني بالضرورة هدوء الأسواق، بل سيشكل مساحة لإعادة تموضع المحافظ الاستثمارية وتصفية المراكز قصيرة الأجل استعداداً للمفاجآت المحتملة بدءاً من صباح الثلاثاء، مع مراقبة دقيقة لتحركات عوائد سندات الخزانة الأمريكية وأسعار النفط الخام التي تحوم قرب مستوى 100 دولار للبرميل.
مؤشر أسعار المستهلكين
تتجه أنظار العالم يوم الثلاثاء نحو مكتب إحصاءات العمل الأمريكي لإصدار قراءة مؤشر أسعار المستهلكين لشهر أكتوبر.
ووفقاً لاستطلاعات الآراء التي أجرتها وكالة بلومبيرغ، تشير التوقعات إلى تباطؤ طفيف في وتيرة التضخم الشهري العام ليسجل ارتفاعاً بنسبة 0.3% مقارنة بـ0.6% في القراءة السابقة، بينما يُرجح أن يرتفع التضخم الأساسي الذي يستثني الغذاء والطاقة بنسبة 0.2% على أساس شهري.
وتحمل قراءة الشهر الجاري خصوصية فنية استثنائية؛ إذ أشارت تقارير اقتصادية صادرة عن مؤسسة مورنينج ستار إلى غياب القراءات السنوية المقارنة لشهر أكتوبر بسبب فجوة بيانات تاريخية ناجمة عن الإغلاق الحكومي في العام الماضي، ما يجعل تركيز المستثمرين منصباً بالكامل على الزخم الشهري وتفاصيل تضخم الخدمات والسلع وتداعياتها الفورية على تكلفة المعيشة.
 "الفيدرالي" يؤجل الحسم.. والتضخم يعيد رفع الفائدة إلى الطاولة - موقع 24أعاد انقسام أعضاء مجلس الاحتياطي الفيدرالي الأمريكي بشأن قرار تثبيت أسعار الفائدة، قبل يوم، احتمالات استئناف التشديد النقدي إلى صدارة اهتمامات الأسواق، وسط استمرار التضخم فوق المستهدف وتصاعد التساؤلات بشأن تأثير تكاليف الاقتراض المرتفعة على النمو والاستثمار، وفقاً لبيان البنك المركزي الأمريكي ...
معادلة الطاقة والتضخم
في منتصف الأسبوع، يتحول الثقل نحو أسواق الطاقة مع صدور التقرير الشهري لسوق النفط عن منظمة البلدان المصدرة للبترول «أوبك» يوم الأربعاء 11 نوفمبر.
ويكتسب التقرير أهمية مضاعفة في ظل الاضطرابات الجيوسياسية في منطقة الشرق الأوسط وتأثيرها المباشر على سلاسل الإمداد البحرية وتكاليف الشحن والتأمين.
ويترقب المتعاملون تقديرات المنظمة بشأن نمو الطلب العالمي على النفط لعامي 2026 و2027، خاصة بعد أن قامت المنظمة في تقاريرها السابقة بخفض توقعاتها لنمو الطلب في 2026 إلى نحو 380 ألف برميل يومياً مقابل نظرة أكثر تفاؤلاً لعام 2027.
وتدرك الأسواق أن أي إشارة في التقرير إلى استمرار شح المعروض أو اتساع الفجوة بين الحصص المعلنة والإنتاج الفعلي ستدفع أسعار الطاقة لمزيد من الصعود، مما يعقّد مهمة البنوك المركزية في كبح التضخم المستورد.
سوق العمل والقطاع العقاري
يشهد يوم الخميس اختباراً مزدوجاً لمتانة الاقتصاد الأمريكي عبر مؤشرين حيويين يرتبطان مباشرة بقدرة المستهلك الأمريكي على الصمود في وجه الفائدة المرتفعة.
يتمثل المؤشر الأول في طلبات إعانة البطالة الأسبوعية التي تقيس مرونة سوق العمل الأمريكي، بعد أن أظهرت البيانات الأخيرة إضافة الاقتصاد 165 ألف وظيفة في أكتوبر متجاوزاً التوقعات، ما أبقى معدل البطالة قرب مستويات متدنية تاريخياً.
أما المؤشر الثاني فهو مبيعات المنازل القائمة في الولايات المتحدة، والتي تعكس مدى تأثر القطاع العقاري واستهلاك الأسر بارتفاع تكاليف الاقتراض وعوائد الرهن العقاري الناجمة عن سياسة التشديد النقدي.
أسعار المنتجين
يُختتم الأسبوع يوم الجمعة ببيانات مؤشر أسعار المنتجين لشهر أكتوبر، وهو المؤشر الاستباقي الذي يقيس التضخم على مستوى المصانع وسلاسل التوريد قبل انتقاله إلى المستهلك النهائي.
وتكتسب هذه البيانات أهمية بالغة لدى المؤسسات الاستثمارية لأن مكوناتها تدخل مباشرة في احتساب مؤشر نفقات الاستهلاك الشخصي الذي يُعد المقياس المفضل للاحتياطي الفيدرالي، كما تكشف مدى قدرة الشركات الصناعية والخدمية على تمرير التكاليف المرتفعة إلى المستهلكين أو اضطرارها لامتصاصها على حساب هوامش أرباحها.
تصريحات الفيدرالي
بالتوازي مع تدفق البيانات الاقتصادية، تشهد الأسواق طوال أيام الأسبوع نشاطاً خطابياً مكثفاً يشمل 17 كلمة وتصريحاً لمسؤولي الاحتياطي الفيدرالي، يتقدمهم أعضاء بارزون في مجلس المحافظين ورؤساء البنوك الفيدرالية الإقليمية مثل كريستوفر والر، وميشيل بومان، ومايكل بار، وجون ويليامز، وماري دالي.
وتأتي التصريحات في أعقاب لهجة متشددة تبناها عدد من صناع السياسة النقدية مؤخراً؛ حيث صرّح رئيس بنك الاحتياطي الفيدرالي في ريتشموند، توماس باركين، بأن التضخم يمثل الخطر الأهم في الوقت الراهن، مؤكداً أن استمرار انخفاض البطالة وبقاء الأسعار فوق المستهدف البالغ 2% يجعلان مسار رفع الفائدة التدريجي أمراً منطقياً ومرجحاً، وهو ما يجعل المستثمرين يترقبون كل كلمة بحثاً عن أي إشارة لتوافق أو انقسام داخل اللجنة الفيدرالية.
 أسعار الفائدة تهدد طفرة الذكاء الاصطناعي.. ووارش يشكك في حصانتها - موقع 24أثار رئيس مجلس الاحتياطي الفيدرالي الأمريكي كيفن وارش، تساؤلات بشأن قدرة طفرة الذكاء الاصطناعي على مواصلة دعم الاقتصاد الأمريكي بمعزل عن تأثير أسعار الفائدة المرتفعة، مشككاً في الاعتقاد السائد بأن الاستثمارات الضخمة في القطاع والتدفقات النقدية لشركات التكنولوجيا تجعلها أقل تأثراً بتشديد السياسة ...
"ديسمبر المتشدد"
رصدت جولة في أحدث المذكرات البحثية الصادرة عن كبرى المؤسسات المالية وبنوك الاستثمار العالمية حالة من الترقب الحذر، مع شبه إجماع على أن تباطؤ التضخم الطفيف في أكتوبر لن يكون كافياً لثني الفيدرالي عن التحرك الشهر المقبل.
وفي هذا السياق، يرى بنك جي بي مورجان أن إبقاء الفيدرالي على أسعار الفائدة عند نطاق 3.75% إلى 4.00% في اجتماعه الأخير كان بمثابة استراحة تكتيكية لتقييم البيانات، متوقعاً بشكل صريح أن يُقدم البنك المركزي على رفع الفائدة بمقدار 25 نقطة أساس في اجتماع ديسمبر 2026، لكنهم يستبعدون في الوقت ذاته الدخول في دورة تشديد طويلة الأمد خلال عام 2027.
وفي قراءة تعكس تأثير السياسة النقدية المتشددة على الأصول الاستثمارية، خفّض بنك جولدمان ساكس توقعاته لأسعار الذهب بنهاية عام 2027 من 5400 دولار إلى 4800 دولار للأونصة، وإلى 4660 دولاراً في حال إقدام الفيدرالي على رفع إضافي في مارس المقبل.
وأوضح البنك في مذكرته البحثية أن استمرار الفائدة المرتفعة يضغط على شهية المستثمرين من القطاع الخاص، متوقعاً ألا يبدأ الفيدرالي في خفض أسعار الفائدة قبل أواخر عام 2027 أو مطلع 2028، ومحذراً من أن أي قفزة جديدة في أسعار النفط قد تفرض ضغوطاً بيعية إضافية في أسواق الأسهم والسندات.
من جانبهم، يبدي اقتصاديو مجموعة ستي جروب نظرة أكثر توازناً تجاه تقرير التضخم المرتقب يوم الثلاثاء، حيث يتوقعون أن يكون انتقال تكاليف الطاقة المرتفعة إلى أسعار السلع الأساسية محدوداً في قراءة أكتوبر، مع اعتدال نسبي في تضخم قطاع الخدمات، وهو ما قد يمنح أسواق الأسهم والسندات متنفساً مؤقتاً حال تطابقت الأرقام مع التوقعات.
في المقابل، تشير مجموعة أم يو أف جي ريسيرج إلى أن تفاصيل التقريب العشري في بيانات التضخم الأساسي ستكون المحرك الفوري لردة فعل الأسواق؛ فقراءة عند 0.15% ستُترجم إلى 0.2% وتمنح السندات القصيرة موجة صعود، بينما أي مفاجأة صعودية عند 0.3% ستدفع عوائد السندات للارتفاع وتضغط بقوة على أسهم التكنولوجيا والنمو.
ويتقاطع هذا التحليل مع رؤية مؤسسة جلين ميد، التي تؤكد أن قوة بيانات التوظيف الأخيرة جعلت التضخم البُعد الأوحد والحاسم في معادلة الفيدرالي، مشيرة إلى أن أسواق العقود الآجلة باتت تسعّر احتمالية تقارب 80% لرفع الفائدة في ديسمبر.
من جانبه، يلفت بنك يو بي إس إلى عودة الارتباط الوثيق للغاية بين مثلث النفط الخام والتضخم والذهب، موضحاً أن بقاء خام برنت قرب مستويات 100 دولار للبرميل يعزز مبررات الفيدرالي لتبني سياسة نقدية أكثر صرامة، ما يزيد من تكلفة الفرصة البديلة لحيازة الأصول غير المدرة للعائد مثل المعادن النفيسة.
أسبوع التقلبات؟
أمام هذا المشهد الاقتصادي المركب، تقف الأسواق المالية على مفترق طرق واضح خلال الأيام الخمسة المقبلة بين سيناريوهين رئيسيين يحددان اتجاه السيولة العالمية.
ففي حال تحقق سيناريو التهدئة وجاءت بيانات التضخم الاستهلاكي والمنتجين مطابقة للتقديرات أو دونها، بالتوازي مع استقرار توقعات الطلب في تقرير أوبك، فقد تشهد الأسهم العالمية موجة ارتداد وتغطية للمراكز البيعية، مع بقاء رفع الفائدة في ديسمبر محسوماً في أذهان المستثمرين كخطوة أخيرة في دورة التشديد.
أما في حال تحقق سيناريو الصدمة التضخمية وصدرت قراءات أسعار أعلى من المتوقع مقرونة بنبرة متشددة من المتحدثين الـ17 للاحتياطي الفيدرالي، فإن الأسواق ستضطر لإعادة تسعير مسار الفائدة لعام 2027 بالكامل، وهو ما قد يطلق موجة بيع واسعة في الأسهم عالية التقييم ويعزز قوة الدولار الأمريكي وعوائد السندات على حساب الذهب والعملات الناشئة.