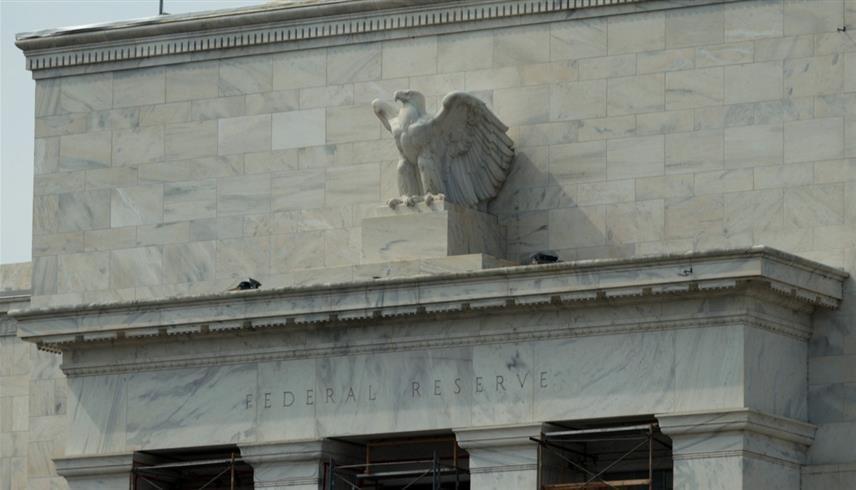
الفيدرالي الأمريكي (أ ف ب)
الخميس 19 نوفمبر 2026 / 16:09
تجه أنظار المستثمرين وصنّاع القرار في الأسواق العالمية، اليوم الخميس، نحو حزمة من البيانات الاقتصادية المفصلية في الولايات المتحدة، تتزامن مع تصريحات متشددة لنائب رئيس مجلس الاحتياطي الفيدرالي لشؤون الرقابة، مايكل بار.
ويأتي الإفصاح عن البيانات في توقيت حرج يسبق اجتماع لجنة السوق المفتوحة الفيدرالية المقرر عقده يومي 8 و9 ديسمبر(كانون الأول) المقبل، وسط جدل محتدم في وول ستريت حول مسار أسعار الفائدة ومستقبل النمو الاقتصادي مع اقتراب عام 2027.
وتُشكل البيانات الأربعة التي تترقبها وتحللها الأسواق لوحة متكاملة لقياس نبض أكبر اقتصاد في العالم، حيث تتقاطع مؤشرات النشاط الصناعي وسوق العمل مع التوقعات المستقبلية للسياسة النقدية.
النشاط الصناعي
تترقب الأسواق اليوم صدور قراءة شهر نوفمبر(تشرين الثاني) لمؤشر بنك الاحتياطي الفيدرالي في فيلادلفيا، الذي يقيس ظروف الأعمال لنحو 250 شركة صناعية في المنطقة الفيدرالية الثالثة.
وتشير تقديرات المحللين إلى استقرار المؤشر حول مستوى 20.6 نقطة مقارنة بـ 20.9 نقطة في أكتوبر(تشرين الأول) الماضي.
ورغم تراجع المؤشر عن ذروته المسجلة في أغسطس(آب) الماضي عند 47.4 نقطة، فإن بقاءه فوق مستوى الصفر يعكس استمرار توسع النشاط الصناعي في تلك المنطقة الحيوية.
وتكتسب المكونات الفرعية للمؤشر، وتحديداً مؤشر الأسعار المدفوعة ومؤشر التوظيف، أهمية مضاعفة للمستثمرين لكونها توفر إشارة مبكرة حول الضغوط التضخمية في سلاسل الإمداد قبل صدور المؤشرات الوطنية الكبرى.
ويُظهر صمود المؤشر أن القطاع الصناعي الأمريكي تمكن حتى الآن من امتصاص تكاليف التمويل المرتفعة دون الانزلاق نحو الانكماش، وهو ما يعقد مهمة الاحتياطي الفيدرالي الساعي لتهدئة وتيرة النشاط الاقتصادي لكبح التضخم.
سوق العمل
تُصدر وزارة العمل الأمريكية اليوم بيانات إعانات البطالة الأسبوعية وسط توقعات باستقرارها قرب 198 ألفاً إلى 200 ألف طلب، بعد أن سجلت 200 ألف طلب في الأسبوع المنتهي في 7 نوفمبر(تشرين الثاني) الجاري، مع بقاء المتوسط المتحرك لأربعة أسابيع عند 195,250 طلباً.
وتُظهر الأرقام أن سوق العمل الأمريكي يعيش حالة من التوازن الدقيق، إذ تتريث الشركات في التوسع بالتوظيف الجديد، لكنها في المقابل تتمسك بعمالتها الحالية وترفض التسريح خوفاً من صعوبة استقطاب الكفاءات مستقبلاً.
ويمنح الصمود في سوق العمل، المدعوم بانخفاض معدل البطالة الإجمالي إلى 4.1% في أكتوبر(تشرين الأول)، الاحتياطي الفيدرالي مساحة مريحة لمواصلة محاربة التضخم دون خشية التسبب في ركود حاد أو موجة تسريح واسعة النطاق، مما يبقي الضغوط قائمة على نمو الأجور والإنفاق الاستهلاكي.
المؤشر القيادي
ينشر مجلس المؤتمرات اليوم قراءة المؤشر الاقتصادي القيادي الأمريكي لشهر أكتوبر (تشرين الأول)، بعد أن سجل استقراراً دون تغيير عند 99.6 نقطة في سبتمبر (أيلول)، محققاً نمواً تراكمياً بنسبة 0.6% خلال الأشهر الستة الممتدة من مارس (آذار) إلى سبتمبر (أيلول) 2026.
ويُعد المؤشر أداة استشرافية حاسمة لمديري المحافظ الاستثمارية، كونه يدمج عشرة مكونات اقتصادية تشمل متوسط ساعات العمل الأسبوعية، وتصاريح البناء، وأداء سوق الأسهم، وفوارق أسعار الفائدة.
ويشير تحسن المسار نصف السنوي للمؤشر إلى أن الاقتصاد الأمريكي نجح في تجاوز مخاوف الانكماش التي سادت في أواخر عام 2025، مدفوعاً بزخم الإنفاق الرأسمالي في قطاعات التكنولوجيا والذكاء الاصطناعي، مما يعزز فرضية الهبوط السلس أو استمرار النمو فوق التوقعات.
تصريحات مايكل بار
ألقى مايكل بار، عضو مجلس محافظي الاحتياطي الفيدرالي ونائب الرئيس لشؤون الرقابة، بظلال ثقيلة على تداولات الأسواق عقب تصريحاته في مؤتمر بنك الاحتياطي الفيدرالي في نيويورك.
وأكد بار بوضوح أنه "إذا تطور الاقتصاد وفقاً لتوقعاتي الحالية، فإنني أتوقع أن يكون من المناسب رفع أسعار الفائدة بشكل أكبر" لإعادة التضخم إلى مستهدفه البالغ 2% في الوقت المناسب.
ووصف بار الاقتصاد الأمريكي بأنه قوي ويتمتع ببطالة منخفضة وإنفاق استهلاكي متين واستثمارات تجارية قوية، لكنه حذر في الوقت ذاته من أن استمرار التضخم عند مستويات مرتفعة يضغط بشدة على ميزانيات الأسر الأمريكية، وأن التوقف المبكر عن التشديد النقدي قد يسمح للضغوط السعرية بالتجذر في الاقتصاد.
وتأتي النبرة المتشددة لتعزز تسعير الأسواق لاحتمالات رفع الفائدة بمقدار 25 نقطة أساس في اجتماع ديسمبر(كانون الأول) المقبل، لترتفع من النطاق الحالي البالغ 3.75% إلى 4.00% نحو نطاق جديد يتراوح بين 4% و4.25%.
تباين القراءات
تتباين قراءات كبرى البنوك الاستثمارية العالمية حول كيفية ترجمة هذه البيانات والتصريحات إلى قرارات تخصيص الأصول في المرحلة المقبلة.
ففي مجموعة غولدمان ساكس، يرى فريق الأبحاث الاقتصادية، أن الاقتصاد الأمريكي مهيأ للنمو بوتيرة تتجاوز تقديرات الإجماع العام في السوق.
وتؤكد توقعات غولدمان ساكس، أن متانة الاستهلاك وقوة الاستثمار التجاري ستعوضان التباطؤ في قطاع الإسكان والتجارة، مما يدفع الناتج المحلي الإجمالي للنمو بمعدل يفوق النمو المحتمل البالغ 2.3%.
وفيما يتعلق بسوق السندات، يتوقع استراتيجيو البنك تراجع عائد سندات الخزانة الأمريكية لأجل عشر سنوات إلى 4.6% بنهاية عام 2027 بمجرد استقرار دورة التشديد النقدي واقتراب التضخم من هدف الفيدرالي.
وعلى الجانب الآخر، يشير تقرير الأسواق الصادر عن بنك جي بي مورغان إلى أن الاقتصاد العالمي والأمريكي يواجه مزيجاً معقداً من النمو المرن والتضخم اللزج المدفوع بصدمات المعروض في الطاقة والإنفاق الضخم على البنية التحتية للذكاء الاصطناعي.
ويحذر محللو "جي بي مورغان" من أن الأسهم الأمريكية تُتداول عند تقييمات مرتفعة ومتركزة بشكل كبير في شركات التكنولوجيا العملاقة، مما يجعلها أكثر حساسية لارتفاع عوائد السندات الناتج عن نبرة الفيدرالي المتشددة، ويدعو المستثمرين إلى توخي الحذر من التقلبات المفاجئة.
أما في مورغان ستانلي وبنك أوف أمريكا، فيتبنى الاستراتيجيون نظرة أكثر تحفظاً تجاه سوق الديون الحكومية، حيث يتوقع محللو مورغان ستانلي أن تدفع مستويات العجز الفيدرالي واحتياجات التمويل الضخمة لشركات التكنولوجيا عائد سندات الخزانة لأجل عشر سنوات للوصول إلى 5% بحلول نهاية عام 2027.
ويتفق هذا التوجه مع نتائج مسح مديري الصناديق العالمي الذي يجريه بنك أوف أمريكا، والذي يُظهر استقرار توقعات العائد عند مستوى 4.9%، مما يعزز جاذبية أدوات الدخل الثابت قصيرة الأجل والأسهم ذات الميزانيات العمومية القوية والتدفقات النقدية المستقرة مقارنة بالشركات المثقلة بالديون.
الفائدة المرتفعة لفترة أطول
تؤكد معطيات اليوم أن مقولة "الفائدة المرتفعة لفترة أطول" قد تحولت فعلياً في أوساط وول ستريت إلى "الفائدة الأعلى مجدداً".
وطالما ظل مؤشر فيلادلفيا للصناعات التحويلية في المنطقة الإيجابية وبقيت طلبات إعانة البطالة الأسبوعية دون حاجز 210 آلاف طلب، فلن يجد الاحتياطي الفيدرالي مبرراً اقتصادياً للتراجع عن نهجه المتشدد.
وبناءً عليه، تلتقي توصيات بيوت الخبرة الدولية عند ضرورة تعزيز التحوط في المحافظ الاستثمارية خلال الربع الأخير من العام الجاري، وذلك عبر التركيز على الشركات ذات الجودة العالية والقدرة التسعيرية المرتفعة القادرة على تمرير التكاليف دون فقدان حصتها السوقية، مع تقليص الانكشاف على الأصول شديدة الحساسية لتكاليف الاقتراض المرتفعة.