طالما شكل تأخير رحلات القطارات معضلة كبيرة للركاب بسبب التزاماتهم بمواعيد الدراسة والعمل والسفر، لكن في بريطانيا تحولت الأزمة إلى فرصة استثمارية لدى العديد من المواطنين، من خلال نظام تعويض التأخير "Delay Repay".
صحيفة "تايمز" سلطت الضوء عن تأخيرات القطارات المتكررة، ومدى تضرر العملاء بسبب تعطل مصالحهم، كما أبرزت أنه "رب ضارة نافعة"، إذ تحولت هذه التأخيرات إلى مصدر رزق للعديد من المواطنين، بسبب التعويضات المجزية التي تقدمها شركات القطارات في المملكة.
ونقلت الصحيفة عن مايكل نيلسون أنه يشعر بالسعادة حين تتأخر رحلته اليومية، لأن هذا التأخير بات يمول استثماراته في سوق الأسهم.
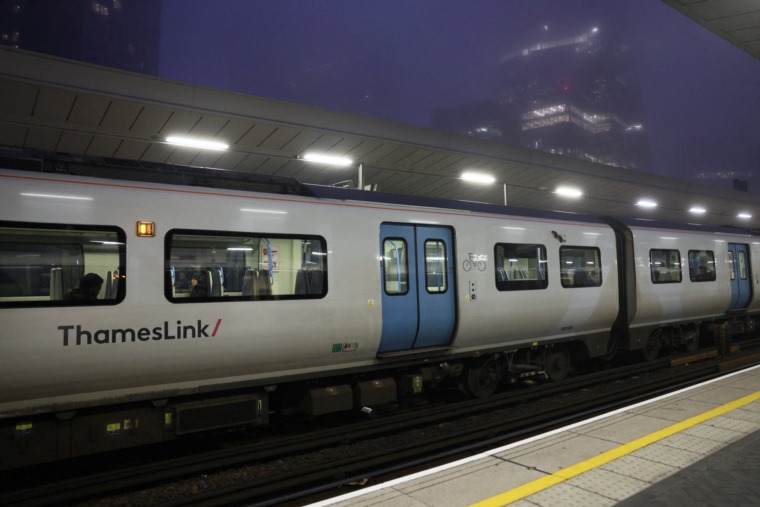
وذكرت: "يتفرد هذا الراكب عن غيره من المسافرين بأنه لا يشعر بالضيق حين يرى على شاشات المغادرة في محطة "يوستون" أن قطاره المتجه إلى "تامورث" قد تأخر مجدداً، فهذا يُحوِل تأخيرات مايكل نيلسون (35 عاماً) إلى أرباح عبر استثمار مبالغ التعويضات في البورصة".
وأفادت "تايمز" بأن معظم شركات القطارات في بريطانيا تعتمد نظام تعويض التأخير "Delay Repay"، الذي يقدم للمسافرين استرداداً بنسبة 25% لمدد التأخير بين 15 و29 دقيقة، و50% للتأخير من 30 إلى 59 دقيقة، واسترداداً كاملاً بنسبة 100%، إذا وصل القطار متأخراً بأكثر من ساعة.
وبحسب المصدر ذاته، بدأ نيلسون، وهو يعمل صحافياً، التنقل إلى لندن ذهاباً وإياباً مرتين أسبوعياً. وهو يحجز قطاراته قبل الساعة 6 صباحاً وبعد 7 مساءً لتجنب أسعار تذاكر أوقات الذروة، إلاّ أنه تمكن من استرداد جانب كبير من أمواله عبر التعويضات.
وأبرزت "تايمز": "خلال أول شهرين، استرد 41 جنيهاً إسترلينياً جراء تأخير الرحلات، وقرر استثمارها، ورغم طبيعة عمله الصحافي في المجال المالي، لم يسبق لنيلسون الاستثمار من قبل، حيث كان يكتفي بإيداع مدخراته في حساب توفير "آيسا" النقدي".
ووفقاً لتقرير الصحيفة، استرد نيلسون منذ ذلك الحين 261 جنيهاً إسترلينياً إضافياً، وحققت استثماراته عائداً يقارب 50 جنيهاً إسترلينياً في عام واحد — أي بعائد بلغت نسبته 17%.
وأوضح نيلسون أن كتابته الصحافية عن الاستثمار منحته معرفة بالصناديق والأسهم ذات الأداء القوي، وقد فتح حساب استثمار "آيسا" للأسهم والسندات عبر منصة "Trading 212"، مشيراً إلى أن أفضل استثماراته كانت في صندوق "Templeton Emerging Markets" وصندوق "Polar Capital Technology"، اللذين ارتفعت قيمتهما بأكثر من 35% منذ أن استثمر فيهما.
ووفقاً لمنصة الاستثمار "IG"، فإذا استرد نيلسون المبلغ ذاته سنوياً، واستثمره على مدار العقد المقبل، فقد تصل محفظته إلى 3900 جنيه إسترليني، منها 1048 جنيهاً إسترلينياً صافي عوائد من السوق.
وتفترض هذه الحسابات زيادة التعويض البالغ 261 جنيهاً إسترلينياً بنسبة 2% سنوياً مع التضخم، تحقيق نمو استثماري سنوي 7% (دون احتساب الرسوم)، وهو متوسط عائد مؤشر "MSCI World" منذ عام 2000.
وتظهر استراتيجية نيلسون كيف أن الاستثمار المنتظم لمبالغ ضئيلة يمكن أن يثمر عن أرباح ملحوظة على المدى الطويل. ولو أنه وضع الأموال في حساب "آيسا" النقدي بعائد سنوي 2%، فإن محفظته كانت ستسجل 2909 جنيهات إسترلينية فقط بعد 10 سنوات، بحسب تقييم "IG".
أما إذا استثمر التعويضات على مدار 20 عاماً، فتتوقع "IG" أن تصل محفظته إلى 12 ألف و443 جنيهاً إسترلينياً، تشمل 6101 جنيه إسترليني كعوائد استثمارية، مقارنة بـ 6461 جنيهاً إسترلينياً فقط إذا ادخرها في حساب "آيسا" النقدي.