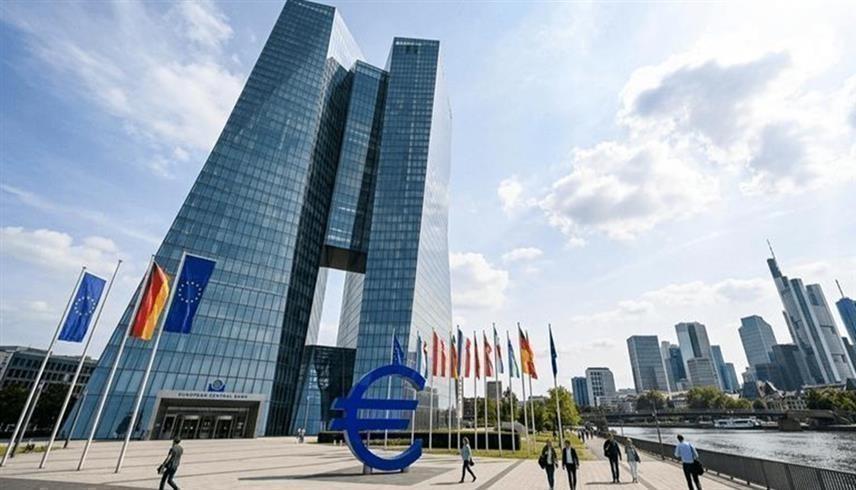
مقر البنك المركزي الأوروبي في فرانكفورت الألمانية (أ.ب)
الجمعة 2 أكتوبر 2026 / 14:17
يواجه البنك المركزي الأوروبي مجدداً تساؤلات بشأن احتمال تدخله لدعم سوق السندات الفرنسية، بعدما قفزت العوائد إلى أعلى مستوياتها في أكثر من عقدين، وسط مخاوف المستثمرين من استمرار العجز المرتفع وتفاقم الدين العام الفرنسي.
وتتزايد علاوة المخاطر التي يطلبها المستثمرون للاحتفاظ بالسندات الفرنسية، في ظل تدهور أوضاع المالية العامة وعدم اليقين السياسي قبل الانتخابات الرئاسية المقررة في 2027.
وتتوقع وزارة المالية الفرنسية وصول الدين العام إلى 119.3% من الناتج المحلي الإجمالي في 2026، ثم 121.7% في 2027، فيما يُتوقع أن يبلغ عجز الموازنة 5.4% هذا العام وأن يتراجع إلى 5% العام المقبل.
 عبء الديون يُلاحق فرنسا.. وموازنة 2027 تحت الضغط - موقع 24تعتزم فرنسا اقتراض 340 مليار يورو من أسواق السندات في 2027، في مستوى قياسي جديد، مع ارتفاع احتياجاتها التمويلية ووصول جزء من الديون التي أصدرتها خلال أزمتي كورونا والطاقة إلى آجال الاستحقاق، بالتزامن مع ضغوط لخفض العجز واحتجاجات وإضرابات ضد خطط ضبط المالية العامة.
ماذا يمكن أن يفعل المركزي الأوروبي؟
يمتلك البنك المركزي الأوروبي "أداة حماية انتقال السياسة النقدية" (TPI)، التي أُنشئت في 2022 لمواجهة التحركات "غير المبررة وغير المنظمة" في تكاليف الاقتراض التي قد تعرقل انتقال السياسة النقدية بصورة متساوية بين دول منطقة اليورو.
وتسمح الأداة للبنك بشراء سندات حكومية من الدول المعنية من دون وضع سقف مسبق لحجم المشتريات، على أن يتحدد حجم التدخل بحسب حدة المخاطر.
وارتفع الفارق بين عوائد السندات الحكومية الفرنسية والألمانية لأجل 10 سنوات إلى نحو 131 نقطة أساس هذا الأسبوع، وهو أعلى مستوى في 14 عاماً.
هل يتدخل المركزي الأوروبي؟
قال خالد البدوي، أستاذ الإدارة والاقتصاد في جامعة الإمارات، لـ 24، إن التدخل "على الأرجح لن يحدث"، موضحاً أن القرار النهائي يعود إلى مجلس محافظي البنك المركزي الأوروبي، فيما تواجه فرنسا صعوبة في استيفاء عدد من المعايير المرتبطة باستخدام الأداة.
وأشار إلى أن ارتفاع العوائد الفرنسية يرتبط أساساً بمخاوف تتعلق بالمالية العامة وعدم اليقين السياسي قبل الانتخابات الرئاسية المقبلة، وهو ما يجعل من الصعب وصف التحركات بأنها "غير مبررة".
كما أن اتساع الفارق بين العوائد الفرنسية والألمانية جاء بصورة تدريجية نسبياً وبالتزامن مع تدفق الأخبار والتطورات الاقتصادية والسياسية، ما يجعل وصفه بأنه تحرك "غير منظم" موضع نقاش.
وتُعد السندات الألمانية المعيار المرجعي الفعلي لسوق الدين في منطقة اليورو.
وتخضع فرنسا بالفعل لإجراء العجز المفرط في الاتحاد الأوروبي، وهو أحد العوامل التي تدخل ضمن تقييم البنك المركزي الأوروبي لأهلية أي دولة للاستفادة من أداة TPI.
وينص إطار الأداة على تقييم مدى التزام الدولة بالقواعد المالية الأوروبية، واستدامة دينها العام، وغياب الاختلالات الاقتصادية الكلية الحادة، إلى جانب اتباع سياسات اقتصادية كلية سليمة ومستدامة.
ومع توقع تراجع عجز فرنسا من 5.4% من الناتج المحلي الإجمالي في 2026 إلى 5% فقط في 2027، تبقى قدرة باريس على إظهار مسار سريع ومستدام لضبط المالية العامة موضع تدقيق من الأسواق والمؤسسات الأوروبية.
وحذر محافظ بنك فرنسا إيمانويل مولان من التعويل على تدخل البنك المركزي الأوروبي باعتباره حلاً لمشكلة الديون الفرنسية.
ومع ذلك، ترك البنك المركزي الأوروبي لنفسه مجالاً واسعاً في اتخاذ القرار، إذ يؤكد أن معايير الأهلية تمثل "مدخلات" لقرار مجلس المحافظين، ويمكن تعديل تقييمها ديناميكياً وفق تطور المخاطر والظروف.
وحتى الآن، لم يدعُ أي من صانعي السياسة في البنك المركزي الأوروبي علناً إلى استخدام الأداة لدعم فرنسا.
 الأسواق تترقب "خميس البيانات الكبرى" لرسم ملامح السياسة النقدية - موقع 24تواجه الأسواق المالية العالمية وأسواق الولايات المتحدة على وجه الخصوص، منعطفاً اقتصادياً بالغ الأهمية اليوم الخميس، حيث تتجه أنظار المستثمرين والمؤسسات الاستثمارية الكبرى إلى حزمة مكثفة من البيانات وخطابات قيادات بنك الاحتياطي الفيدرالي الأمريكي.
هل التحركات استثنائية؟
رغم حدة ارتفاع علاوة المخاطر الفرنسية، فإنها لا تزال دون مستويات سبق أن سجلتها أسواق أخرى في منطقة اليورو.
فعندما أُنشئت أداة TPI في 2022، رأى محافظ بنك إيطاليا آنذاك أن وصول الفارق بين عوائد السندات الإيطالية والألمانية إلى 200 نقطة أساس أمر غير مبرر، وأن المستوى المناسب ينبغي ألا يتجاوز 150 نقطة أساس.
ومع ذلك، لم يتدخل البنك المركزي الأوروبي، ولم تُستخدم أداة TPI منذ إنشائها.
وتراجعت فروق العائد الإيطالية لاحقاً إلى أقل من 100 نقطة أساس خلال أجزاء من العام الجاري، قبل أن ترتفع مجدداً إلى نحو 110 نقاط أساس هذا الأسبوع مع امتداد الضغوط في سوق السندات الأوروبية.
 أسهم أوروبا تسجل أول خسارة شهرية منذ 6 أشهر.. ماذا يحدث؟ - موقع 24سجلت الأسهم الأوروبية، الأربعاء، أول انخفاض شهري في ستة أشهر، إذ قلص ارتفاع عوائد السندات العالمية جاذبية الأصول الأعلى مخاطرة، في حين عكف المستثمرون على تقييم بيانات التضخم الأمريكية التي جاءت أقل من المتوقع.
ماذا لو انتقلت العدوى؟
قد يصبح مبرر تدخل البنك المركزي الأوروبي أقوى إذا انتقلت الضغوط الفرنسية إلى دول أخرى في منطقة اليورو وارتفعت تكاليف اقتراضها بصورة لا ترتبط بأساسياتها الاقتصادية.
وقال كارستن برزيسكي، الخبير الاقتصادي في "آي إن جي"، إن اتساع فروق العائد على نطاق واسع بما يعكس انتقال العدوى بين عدة دول في منطقة اليورو يمكن أن يوفر مبرراً أكثر إقناعاً لاستخدام أداة TPI.
لكنه أشار إلى أن الأداة لن تكون بالضرورة الخيار الأول، إذ يمكن للبنك المركزي الأوروبي اللجوء بداية إلى إجراءات أخرى، من بينها وقف التشديد الكمي أو إعادة استثمار حصيلة السندات المستحقة بصورة أكثر مرونة.
واتسعت فروق العوائد بالفعل في عدد من الأسواق الأوروبية خلال الأيام الأخيرة، إذ بلغ الفارق في اليونان نحو 95 نقطة أساس، وفي بلجيكا 80 نقطة أساس، بينما سجلت إسبانيا والبرتغال زيادات أكثر محدودية.
وقال البدوي إن المخاوف المتعلقة بالدين الفرنسي وارتفاع كلفة الاقتراض لا تقتصر على فرنسا وحدها، بل تمتد إلى احتمال انتقال الضغوط إلى أسواق سندات أخرى في منطقة اليورو.
وفي هذه الحالة، قد يواجه البنك المركزي الأوروبي اختباراً أكثر تعقيداً يتمثل في الحد من انتقال الاضطرابات بين أسواق الدين، من دون أن يتحول تدخله إلى بديل للإصلاحات المالية التي تقع مسؤوليتها على الحكومات.