رويترز
الأحد 4 أكتوبر 2026 / 14:29
يكشف البيان التمهيدي للميزانية العامة للمملكة العربية السعودية للعام المالي 2027 عن توجه مالي يرتكز على استدامة النهج التوسعي، وسط ظروف اقتصادية عالمية معقدة وضغوط جيوسياسية مستمرة، ما يضع الإدارة المالية أمام تحدٍّ حقيقي في ضبط كفاءة الإنفاق، ويطرح تساؤلات حول مدى قدرة الاقتصاد السعودي على استيعاب هذه التدفقات دون مواجهة ضغوط تضخمية أو هدر مالي.
191 مليار ريال عجز تمويلي يضع فرضيات النمو وكفاءة الإنفاق تحت المجهر
الفجوة التمويلية وهيكل العجز المالي
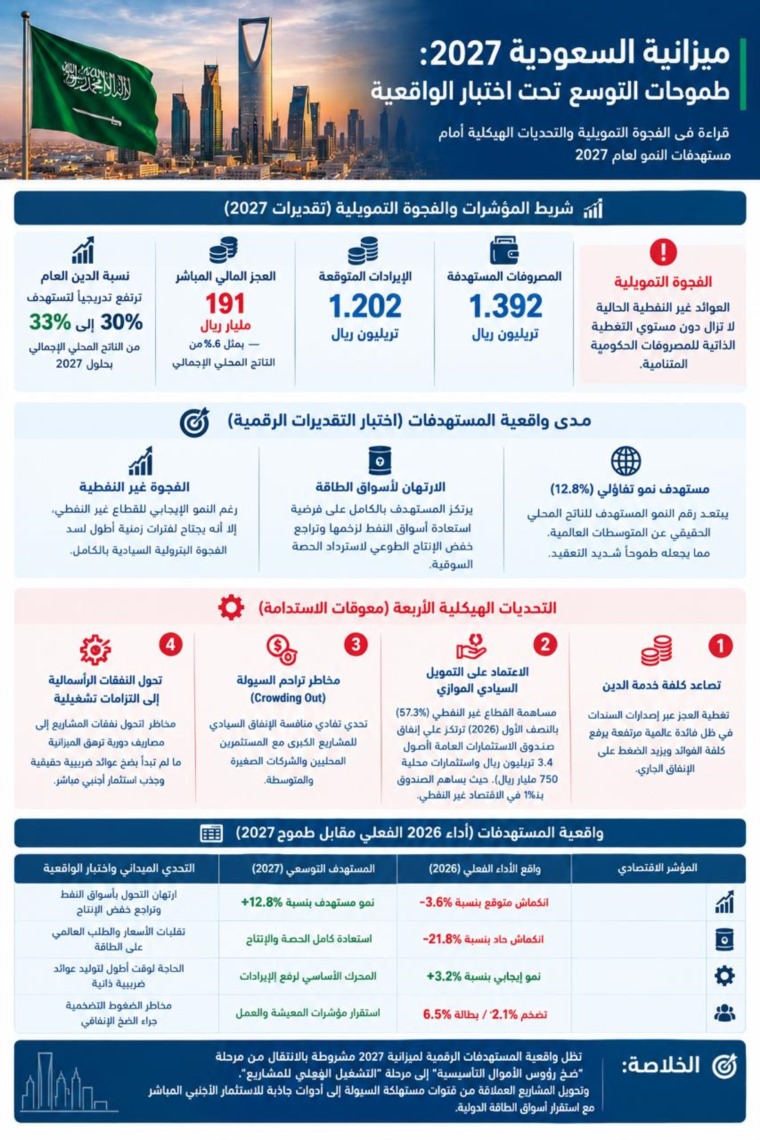
حددت وزارة المالية السعودية سقف المصروفات في ميزانية العام المالي 2027 عند 1.392 تريليون ريال سعودي (371 مليار دولار)، وتُقدر المؤشرات الرسمية العجز المالي للعام بنحو 3.6% من الناتج المحلي الإجمالي، ما يمثل فجوة تمويلية صريحة بقيمة 191 مليار ريال (51 مليار دولار).
ومن المنظور التحليلي، يعكس هذا الرقم حقيقة جوهرية، وهي أن الوعاء الضريبي المحصل والعوائد الحالية المتولدة من الأنشطة غير النفطية لا تزال دون مستويات التغطية الذاتية للمصروفات الحكومية المتنامية.
وتشير القراءات التحليلية لوكالات التصنيف الائتماني العالمية، مثل: فيتش وموديز، إلى أن التغطية الفعلية لهذا العجز ستعتمد بشكل مباشر على التوسع في أدوات الدين وسحب من الاحتياطيات.
ورغم إدراج هذه المؤسسات للعجز ضمن الحيز المالي المستوعب نظراً للملاءة الائتمانية وتثبيت التصنيف الائتماني للمملكة عند مستويات آمنة، إلا أن مراجعات صندوق النقد الدولي تحذر من أن استدامة هذا النموذج تصطدم بمخاطر تصاعد كلفة خدمة الدين في ظل معدلات الفائدة العالمية المرتفعة.
كما تنطوي السياسة التوسعية على احتمالية تحول النفقات الرأسمالية الحالية إلى التزامات تشغيلية دورية قد ترهق الميزانيات القادمة، ما لم تبدأ المشاريع الكبرى في ضخ عوائد ضريبية حقيقية ومباشرة للخزينة العامة.
معضلة الإيرادات
وفقاً للأرقام المعلنة تتوقع الحكومة جمع إيرادات إجمالية تصل إلى 1.202 تريليون ريال (321 مليار دولار) في 2027. غير أن التدقيق في مستهدف نمو الناتج المحلي الإجمالي الحقيقي البالغ 12.8% يظهر أنه رقم شديد التفاؤل ويبتعد عن متوسطات النمو العالمية الحالية، إذ يرتكز هذا الطموح بالدرجة الأولى على فرضية استعادة أسواق النفط العالمية لزخمها وتراجع خفض الإنتاج الطوعي لتسترد المملكة حصتها كاملة.
وبحسب التحليلات المالية، فإن بقاء مستهدفات النمو رهينة لتقلبات أسواق الخام والطاقة يمثل تحدياً لواقعية هذه التقديرات، إذ إن حدوث أي هبوط مفاجئ في الأسعار أو تعثر في استعادة مستويات الإنتاج النفطي سيضع الميزانية أمام ضغوط مباشرة.
ويعود ذلك بوضوح إلى أن القطاع غير النفطي، ورغم معدلات نموه الإيجابية، لا يزال بحاجة إلى مدى زمني أطول ليرتفع بعوائده إلى مستوى يتيح له سد الفجوة البترولية السيادية بالكامل وتأمين التوازن المالي المطلوب.
صندوق الاستثمارات العامة وتحدي التمويل الذاتي
رغم أن الأنشطة غير النفطية حازت مساحة بارزة في البيان المالي بعد أن سجلت مساهمة 57.3% في الناتج المحلي الإجمالي الحقيقي خلال النصف الأول من 2026، إلا أن التدقيق في محركات هذا النمو يظهر اعتماداً رئيسياً على الإنفاق الحكومي غير المباشر والموازي للميزانية العامة.
ويقود هذا الإنفاق التنموي الموازي صندوق الاستثمارات العامة (PIF)، الذي تبلغ أصوله المدارة 3.4 تريليون ريال (قرابة 907 مليارات دولار) وقام بضخ استثمارات محلية تراكمية تقارب 750 مليار ريال (نحو 200 مليار دولار)، ما يكشف أن الحركة الاقتصادية الحالية لا تزال ترتكز بشكل أساسي على الدعم الرأسمالي السيادي وليس على نمو تجاري مستقل بالكامل للقطاع الخاص.
وفقاً للتقارير الصادرة عن صندوق النقد الدولي في مراجعاته الهيكلية للاقتصاد السعودي، فإن بلوغ مساهمة صندوق الاستثمارات العامة نسبة 11% في الاقتصاد غير النفطي يؤكد أن محرك النمو الرئيسي لا يزال يرتكز على رأس المال الحكومي الموجّه، ولم ينتقل بعد إلى مرحلة الاعتماد الكامل على الديناميكية الذاتية للقطاع الخاص.
كما تشير تقارير معهد التمويل الدولي (IIF) إلى أن التحدي الأساسي الذي يواجه هذا النموذج الاستثماري على المدى المتوسط يكمن في تفادي "تزاحم" الإنفاق السيادي مع المستثمرين المحليين، وضمان إتاحة مساحة كافية لنمو الشركات الصغيرة والمتوسطة بعيداً عن الهيمنة التمويلية للمشاريع الكبرى.
وفي ذات السياق، تؤكد القراءات التحليلية لوكالة "موديز" للتصنيف الائتماني أن استدامة هذا المسار ترتبط بشكل جوهري بمدى نجاح الإدارة المالية في تحويل تلك المشاريع العملاقة من قنوات مستهلكة للسيولة إلى أدوات جاذبة لتدفقات الاستثمار الأجنبي المباشر الحقيقي، وهو الأمر الكفيل بتقليص الاعتماد المستمر على التمويل الحكومي المباشر أو التوسع في أدوات الدين المحلي.
محفظة الدين العام وتكلفة خدمة السندات
بالاستناد إلى البيانات الواردة في التقرير السنوي لإدارة الدين العام بوزارة المالية السعودية، تشير مستهدفات المدى المتوسط إلى ارتفاع تدريجي في حجم الدين ليتراوح بين 30 إلى 33% من الناتج المحلي الإجمالي بحلول 2027.
ومن الناحية التحليلية التي تبرزها تقارير وكالة "فيتش" للتصنيف الائتماني، فإن لجوء الإدارة المالية لتمويل العجز عبر إصدار المزيد من السندات وأدوات الدين في ظل بيئة تمويلية عالمية تتسم بمعدلات فائدة مرتفعة، سيتسبب في تصاعد مطرد لكلفة خدمة الدين (الفوائد المستحقة) مستقبلاً، ما يفرض ضغوطاً متنامية على بنود الإنفاق الجاري في الميزانيات القادمة.
ويفرض النزيف التدريجي المحتمل للإيرادات المستمرة ضغوطاً إضافية على مرونة الميزانية، ويجعل من الحفاظ على مستويات مرتفعة من الاحتياطيات النقدية خط دفاع إلزامياً لمواجهة أي صدمات خارجية غير متوقعة في الإيرادات الكلية.
آفاق التحول الاقتصادي
وعند مقارنة أرقام ميزانية 2027 المستهدفة بالأداء الفعلي للاقتصاد خلال العام الحالي 2026، تظهر مراجعات صندوق النقد الدولي (IMF) التباين الهيكلي المستمر، فبينما سجل القطاع غير النفطي نمواً 3.2%، تسبب انكماش الأنشطة النفطية بنسبة 21.8% في تراجع نمو الناتج الإجمالي الكلي لعام 2026 بنسبة متوقعة 3.6%.
ويثبت هذا التباين محاسبياً أن المصدات المالية لم تنجح بعد في عزل الاقتصاد الكلي تماماً عن دورات النفط العالمية والتقلبات المفاجئة لأسواق الطاقة.
ورغم استقرار معدل التضخم التقديري للعام الحالي عند 2.1% وتراجع بطالة المواطنين إلى 6.5% ، إلا أن المحافظة على هذه المؤشرات الإيجابية تتطلب كبح أي زيادة غير مدروسة في السيولة النقدية التي قد تنتج عن التوسع الإنفاقي الضخم المخطط له لعام 2027.
وفي ظل المعطيات السابقة، فإن البيان التمهيدي لميزانية عام 2027 يضع الاقتصاد السعودي أمام استحقاق فعلي للتحول من مرحلة ضخ رؤوس الأموال التأسيسية إلى مرحلة التشغيل الفعلي للمشاريع. وتظل واقعية المستهدفات الرقمية مشروطة بمدى استقرار أسواق الطاقة الدولية، وقدرة المالية العامة على كبح تصاعد الدين والعجز دون الإضرار بوتيرة الاستثمار الداخلي الحقيقي.