صورة تعبيرية لخوادم داخل مركز بيانات (مولدة بالذكاء الاصطناعي)
الجمعة 20 نوفمبر 2026 / 13:46
يستحوذ حملة السندات على الحصة الأكبر من التمويل بالدين لمراكز بيانات الذكاء الاصطناعي، بحسب جوناثان فورتون، كبير الاقتصاديين في معهد التمويل الدولي(IIF)، والمسؤول عن متابعة تدفقات رؤوس الأموال، في تصريحات خاصة لـ24.
المصارف ترتب قروض البناء وتبيع جزءاً منها.. والمشروعات الأعلى مخاطرة قد تواجه ضغوط السداد أولاً إذا خابت توقعات الإيرادات
ووفق تقديرات قدمها فورتون، أصدرت 5 من كبرى شركات التكنولوجيا الأمريكية سندات بالدولار بأكثر من 200 مليار دولار منذ مطلع 2026 وحتى نوفمبر (تشرين الثاني)، مقابل نحو 17 مليار دولار في 2024 بأكمله.
ويرجح فورتون أن تظهر ضغوط السداد وإعادة التمويل أولاً لدى المشروعات الأعلى مخاطرة، إذا جاءت إيرادات الذكاء الاصطناعي دون التوقعات.
وتضم الشركات الخمس "ألفابت" و"أمازون" و"ميتا" و"مايكروسوفت" و"أوراكل". وتمول إصداراتها أنشطة الشركات عموماً، بما فيها التوسع في مراكز البيانات، وفق دراسة للمعهد.
ويقول فورتون إن صناديق التقاعد وشركات التأمين وصناديق السندات من أبرز حاملي هذه الإصدارات، فيما تدخل المصارف عادة في مرحلة البناء بمنح القروض وترتيب التمويل، ثم تبيع جزءاً من تلك القروض لمستثمرين آخرين. وبحسب فورتون، جمعت 3 مشروعات لصالح "أوراكل" أكثر من 56 مليار دولار من قروض البناء من عشرات المصارف في 2025.
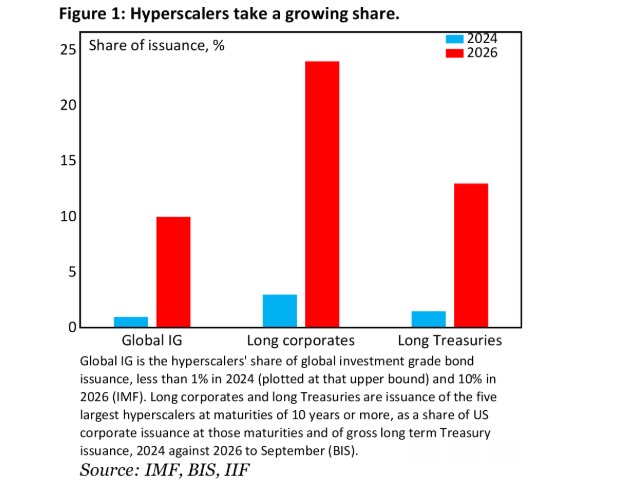
وسجلت إصدارات شركات التكنولوجيا الكبرى أكبر زيادة بالقيمة، وفق فورتون، فيما ينمو بوتيرة أسرع التمويل المرتبط بمركز بيانات بعينه أو بشراء رقائق.
أين يظهر الضغط أولاً؟
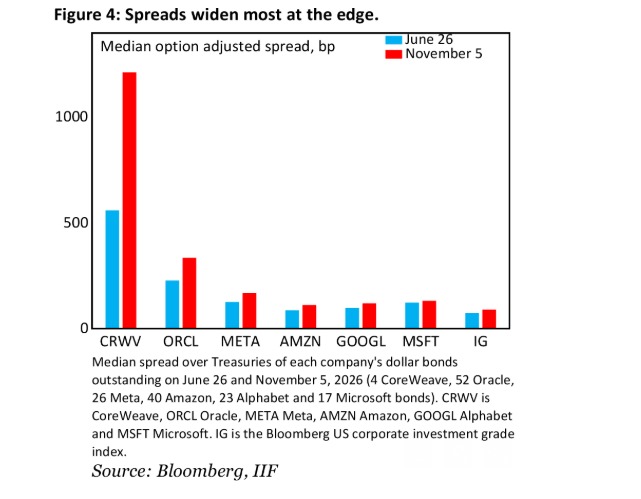
ومع توسع التمويل، يرى فورتون أن سوق السندات بدأت تميز بين المقترضين. فمن أواخر يونيو (حزيران) إلى مطلع نوفمبر، زادت علاوة العائد على سندات "كور ويف"، وهي شركة متخصصة في الحوسبة السحابية تعتمد بكثافة على الاقتراض، إلى أكثر من مثلي مستواها لتبلغ نحو 12 نقطة مئوية، فيما لم تتغير علاوة سندات "مايكروسوفت" إلا قليلاً. وتعكس العلاوة الأعلى طلب المستثمرين عائداً أكبر لتحمل المخاطر، ما قد يرفع كلفة استبدال الديون المستحقة بتمويل جديد.
وتظهر هذه الضغوط أيضاً في تقييمات "إس آند بي غلوبال ريتينغز". ففي تحليل أرسلته الوكالة إلى 24، أوضح محللوها نافين سارما وديفيد تسوي وأندرو تشانغ وشريباد جوشي، كيف يمكن لارتفاع الإنفاق والاعتماد على عدد محدود من العملاء أن يضغطا على الجدارة الائتمانية. ففي يوليو (تموز)، خفضت الوكالة تصنيف "أوراكل" إلى BBB-، أدنى درجات الفئة الاستثمارية، مع ارتفاع الإنفاق الرأسمالي وضعف التدفق النقدي التشغيلي الحر المتوقع. وأشار المحللون أيضاً إلى التزامات الإيجار طويلة الأجل واعتماد الشركة على "أوبن إيه آي" في جزء كبير من أعمالها المتعاقد عليها.
وفي أكتوبر (تشرين الأول)، عدلت "إس آند بي غلوبال ريتينغز" النظرة المستقبلية لـ"ميتا" إلى سلبية، مع إبقاء تصنيفها عند AA-، مشيرة إلى عدم اليقين بشأن توقيت العائد من استثمارات الذكاء الاصطناعي وحجمه. وقالت "ميتا" إنها تختلف مع تقييم الوكالة لقدرتها على تحقيق إيرادات من هذه الاستثمارات، وإنها ترى فرصاً تدعم وضعها الائتماني.
من يتحمل الخسائر؟
وأوضح فورتون أن المصارف تمنح قروض بناء مراكز البيانات ثم تبيع جزءاً منها لمستثمرين آخرين، كما تقرض صناديق "الائتمان الخاص" التي تمول هذه المشروعات. وبحسب هيكل التمويل الذي شرحه، قد يبقى المصرف معرضاً لخسائر التعثر عبر الجزء الذي يحتفظ به من قرض البناء أو عبر تمويله للصندوق المقرض، فيما يتوقف توزيع الخسائر على الضمانات المتفق عليها.
وقد يظهر أثر تراجع توقعات الأرباح في محافظ المستثمرين قبل أن يتخلف أي مقترض عن السداد. ففي مراجعته للاستقرار المالي الصادرة في 18 نوفمبر (تشرين الثاني)، رجح البنك المركزي الأوروبي أن ينتقل أثر خفض توقعات أرباح الشركات المتأثرة بالذكاء الاصطناعي أولاً عبر انخفاض أسعار الأصول التي يحملها المستثمرون غير المصرفيين. ووفق هذا السيناريو، قد تتراجع قيمة السندات في محفظة صندوق استثماري حتى فيما يواصل مصدرها سداد دفعاته في مواعيدها.