تراجعت قدرة الشباب في أوروبا على امتلاك المنازل، مقارنة بمن سبقهم، في ظل ارتفاع أسعار العقارات، وزيادة كلفة الاقتراض، وتشدد شروط التمويل، ما جعل الوصول إلى المسكن أكثر صعوبة عاماً بعد آخر.
وتكشف بيانات منظمة التعاون الاقتصادي والتنمية (OECD)، التي تشمل متوسط 20 دولة في الاتحاد الأوروبي، اتساع الفجوة العمرية في معدلات التملك، إذ تظهر أن مواليد الثمانينيات والتسعينيات يصلون إلى الثلاثينيات بمعدلات ملكية أقل مما سجله من سبقهم عند تلك المرحلة من العمر.
جيل يتأخر عن سابقه
وتظهر الفجوة بوضوح عند سن 32 عاماً، إذ كان 60% من مواليد 1975 يمتلكون منزلاً في هذا العمر، مقابل 58% من مواليد 1980، قبل انخفاض النسبة إلى 52% فقط بين مواليد 1985. ويصبح التراجع أكثر وضوحاً في سن أصغر. فعند 29 عاماً، بلغت نسبة التملك 52% بين مواليد 1980، ثم تراجعت إلى 45% لمواليد 1985 و41% لمواليد 1990.
في المقابل، كانت الفروق بين الأجيال الأكبر سناً محدودة للغاية، فعند سن 44 عاماً، بلغت ملكية المنازل 68% لمواليد 1965، و69% لمواليد 1970، و68% لمواليد 1975، ما يعكس تحولاً بدأ يظهر بصورة أوضح لدى الأجيال اللاحقة.
لا تضع (OECD) سبباً واحداً وراء هذا التحول، بل تشير إلى مجموعة عوامل، فمنذ 2021، جعل ارتفاع أسعار الفائدة الحصول على الرهن العقاري أكثر كلفة، بالتزامن مع ارتفاع أسعار المنازل بوتيرة أسرع من الدخول في كثير من دول المنظمة. وأدى بطء نمو الأجور إلى إضعاف قدرة الشباب على جمع الدفعة الأولى، واستيفاء شروط الحصول على التمويل.
الأسباب
وأيضاً من هذه العوامل، تأخر دخول بعض الشباب سوق العمل والاستقلال المادي، إضافة لارتفاع معدلات الالتحاق بالتعليم العالي. وفي إسبانيا، يربط جي. أنطونيو مودينيس، من الجامعة المستقلة في برشلونة، التراجع بانهيار التوسع الائتماني، عقب الأزمة المالية العالمية 2008.
ووفق تقرير "OECD Employment Outlook 2025"، انخفضت نسبة الأشخاص في الثلاثينيات الذين يمتلكون مسكنهم الرئيسي في ثلثي الدول المشمولة بالمقارنة. وسجلت إيرلندا أكبر تراجع، بعدما هبطت النسبة من 81% في منتصف التسعينيات إلى 53%، بفارق 28 نقطة مئوية، وفي اليونان انخفضت من 78% إلى 58%.
 من 6.2% إلى 26.9%.. لماذا تتفاوت بطالة الشباب بين دول أوروبا؟ - موقع 24تكشف بيانات متوسط بطالة الشباب في الاتحاد الأوروبي، الصادر في يونيو (حزيران) 2025، فجوة كبيرة بين دول التكتل. فبينما تمثل إستونيا أعلى معدل بطالة للشباب 26.9%، سجلت مالطا أدنى معدل 6.2%، بحسب تقرير "Visual Capitalist".
ولم تسلم الاقتصادات الأوروبية الكبرى، ففي المملكة المتحدة تراجعت النسبة من 74% إلى 56%، وفي إسبانيا من 77% إلى 60%. وسجلت الدنمارك تراجعاً بـ13 نقطة مئوية، والنمسا بـ11 نقطة، ولوكسمبورغ بـ10 نقاط، وألمانيا وسويسرا بـ9 نقاط لكل منهما.
وفي بريطانيا، يرى جوناثان كريب، نائب مدير معهد الدراسات المالية، أن العقبة لم تعد مقتصرة على توفير الدفعة الأولى، فارتفاع أسعار المنازل مقارنة بالدخل يعني أن بعض المشترين، حتى مع امتلاكهم دفعة جيدة، لا يستطيعون اقتراض مبلغ يكفي لشراء منزل في المناطق التي يعيشون فيها أو بالقرب منها.
أوروبا الشرقية تكسر القاعدة
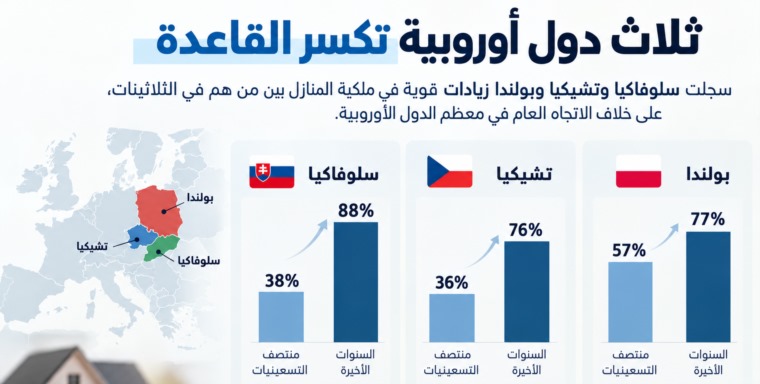
وعلى النقيض من هذا الاتجاه، سجلت ثلاث دول أوروبية زيادات قوية في الملكية السكنية بين من هم في الثلاثينات من العمر، ففي سلوفاكيا، قفزت ملكية المسكن بين من هم في الثلاثينيات من 38% إلى 88%، وفي تشيكيا من 36% إلى 76%، بينما ارتفعت في بولندا من 57% إلى 77%.
وتحمل هذه الأرقام خلفية تاريخية مختلفة. ففي سلوفاكيا، كانت الدولة قبل 1989 المالك شبه الحصري للمخزون السكني، قبل أن يسمح التحول بعد الحقبة الاشتراكية للسكان بشراء شقق بمبالغ رمزية، ما أدى إلى خصخصة واسعة للمساكن.
وتظهر هولندا أيضاً في بيانات المنظمة بزيادة قدرها 9 نقاط مئوية، إلا أن الباحث كودي هوخستنباخ، من جامعة أمستردام، يشكك في هذه الصورة، وتشير بيانات مسح الإسكان الهولندي إلى تراجع تملك المنازل بين الفئة العمرية 25 إلى 34 عاماً من 50% عام 2002 إلى 44% عام 2024. وبين أكبر 5 اقتصادات أوروبية، كانت فرنسا الاستثناء الوحيد، إذ ارتفعت نسبة التملك 4 نقاط مئوية.