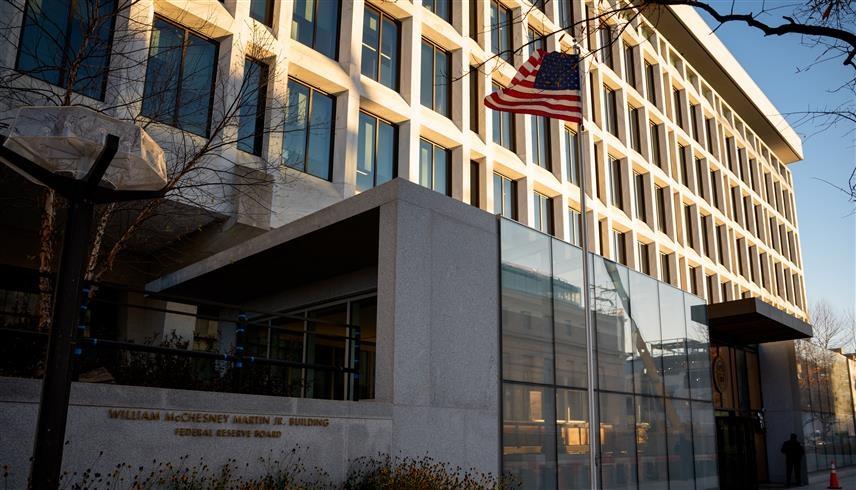
الاحتياطي الفيدرالي الأمريكي (أ ف ب)
الخميس 8 أكتوبر 2026 / 14:13
تتجه أنظار المستثمرين والمحللين في بنوك الاستثمار العالمية، الخميس، نحو حزمة من البيانات والأحداث الاقتصادية الأمريكية المرتبطة بالسياسة النقدية.
ويأتي على رأس هذه الأحداث حديث كريستوفر والر، عضو مجلس محافظي الاحتياطي الفيدرالي الأمريكي، بالتزامن مع صدور معدلات الشكاوى من البطالة الأسبوعية، وإعلان بيان الميزانية العمومية للبنك المركزي.
وتكتسب هذه البيانات زخماً إضافياً كونها تأتي في أعقاب قرار الفيدرالي الأخير برفع أسعار الفائدة بمقدار ربع نقطة مئوية لتصل إلى نطاق يتراوح بين 3.75% و4.00%، في خطوة تهدف إلى كبح معدلات التضخم المستمرة فوق مستهدف البنك البالغ 2%.
ويمثل خطاب المحافظ كريستوفر والر، المقرر في تمام الساعة 11:30 بتوقيت واشنطن، مؤشراً مهماً لتوقعات السياسة النقدية قصيرة الأجل. إذ يُعرف والر بتبنيه لسياسة نقدية متشددة داخل اللجنة الفيدرالية للسوق المفتوحة، كما تأتي تصريحاته في إطار منتدى يضم قادة البنوك المركزية حول العالم.
وتترقب الصناديق الاستثمارية ما إذا كان والر سيؤيد رفعاً إضافياً لأسعار الفائدة قبل نهاية العام الجاري، تماشياً مع ما ألمح إليه محضر الاجتماع الأخير للفيدرالي.
غياب التوجيهات
وفي هذا السياق، يشير خبراء الاستراتيجيات في "كومنولث بنك أوف أستراليا" إلى أن غياب التوجيهات المستقبلية الواضحة من رئيس الفيدرالي يجعل الأسواق حساسة للغاية تجاه خطابات صانعي السياسة.
ويتوقع محللو السندات أن يركز والر على مخاطر التضخم الهيكلي المدفوع بصدمات أسعار الطاقة والتوترات الجيوسياسية، وهو ما يعزز احتمالية إبقاء الفائدة مرتفعة لفترة أطول.
ومن المقرر أن تصدر وزارة العمل الأمريكية الخميس، تقريرها الأسبوعي لطلبات الشكاوى من البطالة، حيث تتوقع الأوساط المالية استقرار القراءة بالقرب من مستويات 200 ألف طلب، وهي مستويات قريبة من أدنى مستوياتها التاريخية بعد أن سجلت القراءة السابقة 197 ألف طلب في أواخر سبتمبر(أيلول).
تباطؤ سوق العمل
وتجمع المؤسسات الكبرى، مثل رويترز للاستشارات وبنك تداول توني، على أن سوق العمل يعيش مرحلة تتسم بتباطؤ التوظيف بالتزامن مع انخفاض معدلات تسريح العمال.
وترى كلية بوسطن أن قطاع الأعمال الأمريكي أظهر مرونة أمام سلسلة من حالات عدم اليقين المرتبطة بالرسوم الجمركية والاضطرابات الجيوسياسية، ما يمنح الفيدرالي مساحة لمواصلة التشديد النقدي دون مخاوف فورية من الركود.
وإذا جاءت البيانات أقل من المتوقع، فإن الأسواق قد تتجه لتسعير احتمالية رفع الفائدة في اجتماع ديسمب(كانون الأول) بنسبة أعلى من النسبة المستقرة حالياً عند نحو 68%.
ميزانية البنك المركزي
أما الحدث الثالث المنتظر مساء الخميس، بعد إغلاق الأسواق الأمريكية فهو تقرير الميزانية العمومية للبنك المركزي. إذ استقرت أصول الفيدرالي مؤخراً عند مستويات 6.7 تريليون دولار، منخفضة بشكل طفيف نتيجة لسياسة التشديد الكمي التي يتبعها البنك عبر ترك السندات لتنضج دون إعادة استثمارها.
وأظهرت محاضر الفيدرالي الأخيرة أن قلقاً بدأ يظهر لدى بعض أعضاء البنك المركزي بخصوص مستويات السيولة في سوق سندات الخزانة، والتي شهدت ارتفاعاً في العوائد لأعلى مستوياتها في عقدين.
وترى مؤسسة تي دي سيكيوريتيز، أن الفيدرالي قد يضطر في غضون الأشهر القليلة المقبلة إلى مناقشة استئناف عمليات شراء إدارة الاحتياطيات بشكل متواضع قبل نهاية العام لضمان كفاءة أداء الأسواق.
وتشير نماذج تريدينغ إيكونوميكس الكلية إلى أن حجم الميزانية سيتأرجح عند حدود 6.74 تريليون دولار في المدى القصير، ما يعكس التوازن الذي يحاول الفيدرالي الحفاظ عليه بين سحب السيولة لمكافحة التضخم وتجنب حدوث اختناقات ائتمانية للمصارف التجارية.
كيف تتحرك الأصول؟
وتتحرك فئات الأصول المختلفة بناءً على هذه الأحداث المترابطة وفق مسارين أساسيين، إذ يتمثل المسار الأول في استمرار التشديد النقدي مدفوعاً بقوة البيانات ونبرة والر الحادة، ما سيؤدي إلى تعزيز مكاسب مؤشر الدولار الأمريكي ومواصلة الضغط الهبوطي على أسعار الذهب وأسواق الأسهم مثل مؤشرات إس أند بي 500 وناسداك مع ارتفاع عوائد سندات الخزانة.
أما المسار الثاني فيتمثل في التهدئة المؤقتة حال ارتفاع طلبات البطالة وظهور نبرة حذرة لوالر، وهو ما سيتيح لأسواق الأسهم والسلع المقومة بالدولار فرصة للتعافي اللحظي، وقد يدفع أسعار الفائدة المتوقعة للتراجع.
إن التزامن الدقيق لهذه البيانات يضع الاستراتيجيين في المؤسسات المالية الكبرى أمام حاجة مستمرة لإعادة تقييم المحافظ الاستثمارية وإدارة المخاطر للتحوط من تقلبات الأسعار المحتملة.