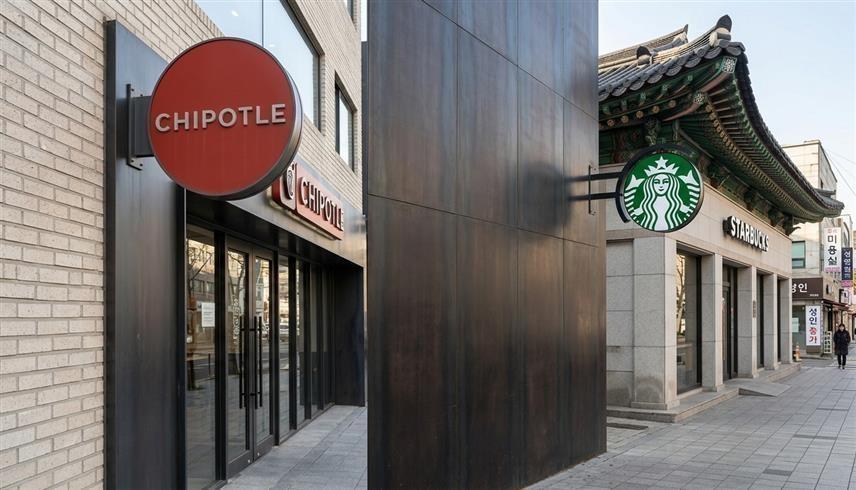
ستاربكس وتشيبوتلي
الجمعة 9 أكتوبر 2026 / 21:03
تدرس "ستاربكس" الأمريكية، الاستحواذ على سلسلة مطاعم "تشيبوتلي" للمأكولات المكسيكية السريعة، ما يُثير أسئلة عن الجدوى الاستراتيجية للصفقة، في وقت تركز فيه الشركة على إعادة هيكلة أعمالها وتحسين أدائها التشغيلي.
تكشف نتائج السنة المالية لكل من "ستاربكس" و"تشيبوتلي" عن تحقيق الأولى 37.18 مليار دولار إيرادات، مقابل 11.93 مليار دولار للثانية في 2025
تشير "فاينانشال تايمز" إلى أن "ستاربكس" ستُقدم عرضاً مُحتملاً للاستحواذ على "تشيبوتلي" التي تدير أكثر من 4 آلاف مطعم حول العالم، لكن لم يتضح قيمته حتى الآن.
وعلى وقع هذه الأنباء، ارتفع سهم "تشيبوتلي" 6.6% عند إغلاق الخميس، بينما سجل سهم "ستاربكس" تراجعاً طفيفاً، وفق "ياهو فاينانس".
ورغم أن الفكرة قد تبدو للوهلة الأولى جذابة من منظور توسيع الأعمال، لكت يوجد 3 أسباب رئيسية تجعل الاستحواذ المحتمل صعب التنفيذ:
1- غياب منافع التكامل بين العلامتين
في أي صفقة استحواذ، تلعب "المنافع" التي يمكن أن تحققها الشركة من دمج أعمالها مع الشركة المُستهدفة سواء عبر خفض التكاليف أو توسيع قاعدة العملاء أو تعزيز الكفاءة التشغيلية، دوراً أساسياً في نجاح الاندماج، لكن هذه المنافع غير واضحة في حالة "ستاربكس" و"تشيبوتلي".
 أزمة ستاربكس 2026.. عندما تصبح سياسة الشركة عبئاً على قيمة السهم - موقع 24تواجه إمبراطورية "ستاربكس" العالمية أزمة حوكمة هي الأشد من نوعها، حيث يقود تحالف قوي من المستثمرين، يضم صناديق تقاعد كبرى في القطاع العام، حراكاً للإطاحة بعنصرين بارزين في مجلس الإدارة. وطالب التحالف المساهمين رسمياً بالتصويت ضد إعادة انتخابهما، محذراً من "فشل ذريع ومستمر" في ...
تعتمد "ستاربكس" أساساً على المقاهي والمشروبات، إلى جانب مجموعة من الوجبات الخفيفة والأطعمة الجاهزة، بينما تعد الثانية المأكولات المكسيكية، مثل البوريتو، ضمن نموذج تشغيلي مختلف يعتمد على تحضير الطعام، لذا فإن فرص خفض التكاليف عبر توحيد المشتريات أو المعدات أو أساليب إعداد الطعام تبدو محدودة، كما أن انتشار فروع العلامتين بالقرب من بعضها لا يقدم بالضرورة ميزة عقارية جديدة.
2- هروب المستثمرين من "تكتلات" المطاعم
لا تقتصر التحديات على طبيعة النشاطين، بل تمتد إلى النموذج الاستثماري نفسه، فالجمع بين علامات تجارية متعددة تحت مظلة واحدة لا يضمن بالضرورة تحقيق قيمة أكبر للمُساهمين، خصوصاً إذا كانت كل علامة تحتاج إلى استراتيجية تشغيلية وتسويقية مختلفة.
وتشير تجارب سابقة في القطاع إلى أن المُستثمرين يضغطون لفصل العلامات التجارية التي لا تحقق الأداء المتوقع، بدلاً من توسيع المجموعة عبر عمليات استحواذ جديدة، ومن الأمثلة على ذلك بيع "يام! براندز" سلسلة "بيتزا هت" المتعثرة، في خطوة جاءت بعد ضغوط من المستثمرين لإعادة النظر في قيمة العلامة ضمن المجموعة.
كما تواجه مجموعات المطاعم متعددة العلامات تحدياً في إقناع الأسواق بأن اتساع محفظتها يترجم إلى نمو أكثر استدامة، لا إلى زيادة التعقيد الإداري والتشغيلي.
3- تعارض الصفقة مع استراتيجية برايان نيكول
يبرز العامل الثالث في طبيعة الإدارة نفسها، فالرئيس التنفيذي لـ ستاربكس، برايان نيكول، معروف بتركيزه على تفاصيل التشغيل وتجربة العملاء، وهو ما اكتسبه خلال مسيرته السابقة، بما في ذلك قيادته "تشيبوتلي".
وخلال فترة رئاسته لـ "تشيبوتلي"، واجهت السلسلة أزمة مرتبطة بمخاوف من تفشي بكتيريا الإشريكية القولونية، أثرت في المبيعات ودفعت الشركة إلى العمل على استعادة ثقة العملاء، كما يمتلك نيكول خبرة سابقة في مجموعة "يام! براندز"، ما يمنحه معرفة مباشرة بإدارة سلاسل المطاعم الكبيرة.
لكن خبرة نيكول، لا تعني بالضرورة أن إعادة جمع العلامتين تحت إدارة واحدة هي الخطوة الأفضل، فإدارة "ستاربكس" و"تشيبوتلي" معاً قد تفرض أعباء إضافية على الإدارة، في وقت تحتاج فيه "ستاربكس" إلى التركيز على أعمالها الأساسية وتحسين تجربة العملاء وأداء فروعها.
ويعزز هذا التساؤل قرار "ستاربكس" بيع حصة أغلبية في أعمالها بالصين مقابل 4 مليارات دولار، بهدف التركيز بصورة أكبر على نشاطها الأساسي، ومن ثم، فإن الاستحواذ على سلسلة مطاعم عالمية أخرى قد يبدو متعارضاً مع توجه يرمي إلى تبسيط العمليات وتعزيز التركيز التشغيلي.
إيرادات وأرباح الشركتين
تكشف نتائج السنة المالية لكل من "ستاربكس" و"تشيبوتلي" العام الماضي، المنتهية في 28 سبتمبر (أيلول) 2025 و31 ديسمبر (كانون الأول) 2025، على التوالي، عن تحقيق الأولى 37.18 مليار دولار إيرادات، مقابل 11.93 مليار دولار للثانية.
بينما بلغت صافي الأرباح في 2025 لـ ستاربكس 1.9 مليار دولار، مقابل 1.5 مليار دولار لـ "تشيبوتلي"، أي أن هامش صافي الربح لدى "ستاربكس" 5%، مقابل 12.9% لدى "تشيبوتلي"، ما يعطي الأفضلية للأخيرة مقارنة بإجمالي الإيرادات.