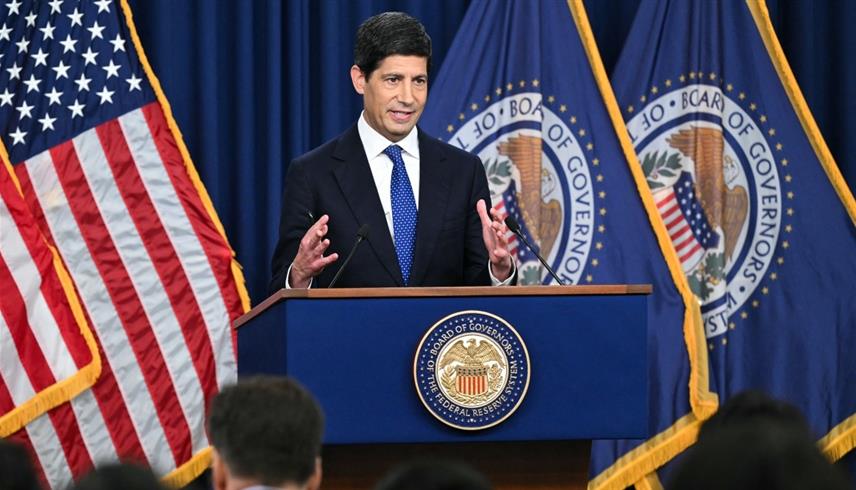
رئيس الاحتياطي الفيدرالي كيفن وارش (أ ف ب)
الأربعاء 14 أكتوبر 2026 / 13:39
تترقب الأوساط المالية والاستثمارية العالمية، اليوم الأربعاء، إعلان مكتب إحصاءات العمل الأمريكي عن تقرير مؤشر أسعار المستهلكين، الذي يُمثل المؤشر الأبرز لتحديد ملامح السياسة النقدية للاحتياطي الفيدرالي خلال المرحلة المقبلة.
وتأتي البيانات المنتظرة في توقيت دقيق للغاية، حيث يعاني الاقتصاد العالمي من ضغوط متباينة في سلاسل الإمداد ومستويات توظيف قوية، مما يضع المستثمرين على مسافة ساعات قليلة من إعادة تسعير شاملة لكافة الأصول الاستثمارية بدءاً من الأسهم والسندات وصولاً إلى المعادن الثمينة والعملات.
توقعات المؤسسات الاستثمارية
وتتجه توقعات كبرى المؤسسات الاستثمارية الدولية والبنكية إلى أن الأرقام، التي ستصدر اليوم الأربعاء، ستكشف عن مدى عناد التضخم واستمراريته. وتشير التقديرات العامة للمحللين والأسواق، وفقاً لبيانات العقود الآجلة، إلى احتمال ارتفاع مؤشر التضخم الرئيسي السنوي إلى 3.6% مقارنة بقراءة أغسطس السابقة التي استقرت عند 3.4%.
في مقابل ذلك، يُتوقع أن يستقر التضخم الأساسي، الذي يستثني أسعار الغذاء والطاقة المتقلبة، عند مستوى 2.4% أو 2.5%.
وتعكس الأرقام المتوقعة بوضوح بقاء التضخم عند مستويات عنيدة وفوق مستهدف الاحتياطي الفيدرالي الطويل الأجل البالغ 2.0%. وهو ما دفع كبرى المؤسسات الاستثمارية مثل مورغان ستانلي وغولدمان ساكس إلى التحذير من أن معركة التضخم لم تنتهِ بعد، وأن الضغوط الناتجة عن تكاليف مراكز البيانات والذكاء الاصطناعي وصدمات الطاقة ستبقي أسعار الفائدة مرتفعة لفترة أطول مما كان يأمله المستثمرون.
سيناريوهات حركة الأصول
وفي هذا الصدد، تؤكد غولدمان ساكس، أن البيانات المنتظرة عن أسعار المستهلكين قد تكون بمثابة تذكير واقعي بأن الضغوط السعرية الهيكلية، خاصة في قطاع الخدمات والأجور المرتفعة، لا تزال نشطة وتتطلب حذراً شديداً من قبل صناع السياسة النقدية.
ويجمع المحللون في الأسواق المالية على أن سيناريوهات حركة الأصول فور صدور القراءات تنقسم إلى مسارين رئيسيين لا ثالث لهما، حيث سيتوقف اتجاه بوصلة الاستثمار العالمي على طبيعة الرقم المعلن مقارنة بالتوقعات.
ويتمثل المسار الأول في صدور تضخم أعلى من المتوقع، وهو السيناريو الذي يطلق عليه خبراء وول ستريت صدمة الصقور. وفي حال تحقق هذا السيناريو، يتوقع محللو بنك أوف أميركا أن يؤدي التضخم المرتفع إلى اندفاع عوائد سندات الخزانة الأمريكية قصيرة وطويلة الأجل نحو مستويات قياسية جديدة، حيث ستسارع الأسواق لتسعير احتمالية رفع الفائدة بشكل مباشر، مما يمنح الدولار الأمريكي قوة دفع هائلة ليقمع بقية العملات الرئيسية كاليورو والين الياباني بفعل جاذبية العائد لدى المستثمرين الأجانب.
شرارة موجة تصحيحية حادة في مؤشرات وول ستريت
ومن جانب آخر، يرى محللو جيه بي مورغان تشيس أن قراءة تضخمية ساخنة ستكون بمثابة ضربة لأسهم النمو والتكنولوجيا الكبرى، نظراً لأن ارتفاع الفائدة يقلل من القيمة الحالية للأرباح المستقبلية لهذه الشركات ويزيد من تكلفة الاقتراض التشغيلي، مما قد يطلق شرارة موجة تصحيحية حادة في مؤشرات وول ستريت الرئيسية مثل إس آند بي 500 وناسداك.
كما سيتعرض المعدن الأصفر لضغوط هبوطية قوية، حيث تُشير التحليلات الفنية لمنصات الاستثمار الدولية إلى أن قراءة مرتفعة للتضخم ستدفع أسعار الذهب للتراجع الحاد، نظراً لأن المستثمرين يفضلون التخلي عن الأصول التي لا تدر عائداً والتوجه نحو السندات الأمريكية ذات العوائد المرتفعة والمضمونة.
أما المسار الثاني فيتمثل في صدور تضخم أقل من المتوقع، وهو ما يُعرف بالانفراجة الحمائمية.
وفي حال حمل التقرير قراءة مفاجئة تشير إلى تباطؤ التضخم بأكثر مما كان متوقعاً، فإن الأسواق ستشهد حالة من الارتياح العارم، كون هذا السيناريو سيزيل شبح التشديد النقدي الإضافي، مما يدفع المستثمرين إلى ضخ السيولة بقوة في أسواق الأسهم، ولا سيما القطاعات الحساسة لأسعار الفائدة مثل العقارات والتكنولوجيا الصغيرة والمتوسطة.
ويترافق هذا الأمر مع هبوط فوري في عوائد السندات والدولار الأمريكي، مما يفسح المجال أمام الذهب لتحقيق قفزات سعرية لافتة، مدفوعاً بضعف العملة الأمريكية وبحث الصناديق الاستثمارية الكبرى عن ملاذ آمن بديل في ظل عدم اليقين الجيوسياسي العالمي.
انقسام داخل الفيدرالي
وتوضح التقارير والمحاضر الأخيرة الصادرة عن مجلس الاحتياطي الفيدرالي وجود حالة من الانقسام الداخلي القوي بين أعضاء اللجنة الفيدرالية للسوق المفتوحة حول كفاية نطاق الفائدة الحالي الذي يستقر عند 3.5% إلى 3.75%.
فبينما يرى معسكر الصقور أن قوة سوق العمل ومعدلات الإنفاق الاستهلاكي المستمرة تفرض إبقاء السياسة التقييدية الصارمة لفترة أطول لمنع حدوث جولة ثانية من ارتفاع الأسعار، يخشى معسكر الحمائم من أن استمرار الفائدة المرتفعة لفترة طويلة جداً قد يتسبب في حدوث ركود اقتصادي قاسي أو أزمة ائتمانية في القطاع المصرفي.
وتشير تحليلات أداة فيد ووتش التابعة لمجموعة سي إم إي إلى أن الأسواق تضع حالياً احتمالية تبلغ حوالي 21.0% فقط لقيام الفيدرالي برفع الفائدة في اجتماعه القادم، بينما تقف احتمالية الرفع لشهر ديسمبر عند 88.0%.
بناءً على ذلك، فإن البيانات التي ستصدر اليوم الأربعاء تملك القدرة الكاملة على نسف هذه الاحتمالات وإعادة صياغتها بالكامل في غضون ثوانٍ من صدور التقرير، فالرقم الذي سينشر ليس مجرد إحصائية دورية، بل هو الضابط الفعلي الذي سيحدد ما إذا كان الاقتصاد الأمريكي يتجه نحو الهبوط الناعم أم نحو اضطرابات حتمية.
أجواء مشحونة
وفي ظل هذه الأجواء المشحونة بالترقب، تنصح المؤسسات المالية الكبرى مثل فرانكلين تمبلتون المستثمرين بضرورة تبني استراتيجيات دفاعية قبيل صدور بيانات التضخم لتقليل التعرض للتقلبات الحادة، وذلك من خلال الإبقاء على جزء كافٍ من المحفظة الاستثمارية في شكل نقد للاستفادة من الفرص السعرية التي قد تنشأ فور صدور التقرير ، إلى جانب تفعيل أوامر وقف الخسارة لحماية المراكز المفتوحة حالياً في سوق الأسهم والعملات الأجنبية لتفادي الانزلاقات المفاجئة.
لن يكون اليوم يوماً عادياً في الروزنامة المالية، فالبيانات المنتظرة ستضع استراتيجيات كبار مديري الصناديق الاستثمارية على المحك، وتثبت من جديد أن التضخم يظل هو المحرك الأول والأساسي لأسواق المال العالمية في الوقت الراهن.