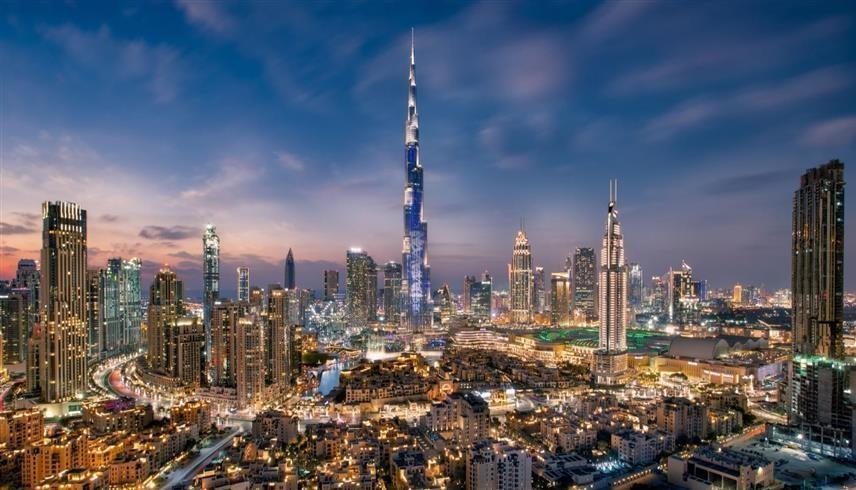
منطقة برج خليفة في دبي (وام)
الأحد 25 أكتوبر 2026 / 15:43
بلغ إجمالي التصرفات العقارية في الإمارات 810 مليارات درهم خلال الأشهر الـ9 الأولى من 2026، بحسب الإحصائيات الصادرة عن الجهات المنظمة للقطاع العقاري في إمارات الدولة.
وتُظهر القراءة التحليلية لهذه البيانات استمرار تنامي ثقة المستثمرين المحليين والدوليين في الأسواق المحلية، مدفوعة ببيئة تشريعية جاذبة، ومشاريع بنية تحتية عملاقة، واستقرار اقتصادي كلي، برغم حالة عدم اليقين الاقتصادي العالمية.
خارطة توزيع السيولة
واستأثرت إمارة دبي بحصة الأسد من السيولة، بعد أن بلغت قيمة التصرفات العقارية فيها 574.5 مليار درهم خلال الأشهر التسعة الأولى من العام الحالي.
ويُعزى هذا الأداء إلى الطفرة المستمرة في تسليم المشاريع النوعية، والتحول التدريجي للسوق من مرحلة البيع على الخريطة إلى مرحلة التسليم والامتصاص الفعلي للوحدات الجاهزة من قبل المستخدمين النهائيين.
وفي المقابل، حلت العاصمة أبوظبي في المرتبة الثانية بتصرفات عقارية قياسية بلغت 166.4 مليار درهم، وهو رقم يعكس النقلة النوعية الكبيرة التي تشهدها الإمارة، مدعومة بالطلب المتزايد على المجمعات السكنية الفاخرة في الجزر السياحية مثل جزر ياس والسعديات والريم، إلى جانب الصفقات الاستثمارية الكبرى وتدفق السيولة نحو المشاريع التي تقودها الشركات العقارية المؤسسية والصناديق السيادية.
كما حققت إمارة الشارقة طفرة لافتة بنحو 47 مليار درهم، مستفيدة من التسهيلات التشريعية الجديدة والسماح بالتملك الحر لجميع الجنسيات في مشاريع محددة، مما جذب شريحة واسعة من المستثمرين الباحثين عن عوائد مستقرة وأسعار تنافسية.
وتوزعت بقية قيمة التصرفات العقارية، والتي تُقدّر بنحو 22.1 مليار درهم، على إمارات عجمان ورأس الخيمة والفجيرة، حيث شهدت إمارة رأس الخيمة، على وجه الخصوص، قفزات نوعية بفضل المشاريع السياحية والترفيهية الضخمة الجاري تطويرها على الواجهات البحرية.
 عقارات دبي وأبوظبي.. 741 ملياراً في 9 أشهر وطريق مفتوح لبلوغ التريليون بنهاية 2026 - موقع 24بلغ إجمالي التصرفات العقارية في إمارتي أبوظبي ودبي نحو 741 مليار درهم، ما يعادل 202 مليار دولار، خلال الأشهر التسعة الأولى من 2026، استناداً إلى الأرقام الصادرة عن الجهات المنظمة للقطاع العقاري في الإمارتين.
مرونة الاقتصاد الكلي
تراقب المؤسسات المالية الدولية أداء الاقتصاد الإماراتي بعين التقدير والتحليل المستمر، ففي أحدث التقارير الصادرة عن صندوق النقد الدولي، أظهر الاقتصاد غير النفطي في دولة الإمارات مرونة لافتة ومستويات نمو قوية.
وعلى الرغم من إشارة الصندوق إلى بعض التحديات الإقليمية والتباطؤ الطفيف المتوقع في نمو الناتج المحلي الإجمالي الكلي لبعض دول المنطقة، نتيجة خفض إنتاج النفط أو التوترات الجيوسياسية، فإن القطاعات الحيوية مثل العقارات والسياحة والخدمات المالية في الإمارات لا تزال تحقق معدلات نمو تتجاوز المتوسط العالمي.
وأوضح خبراء الصندوق في قراءاتهم التحليلية أن القوانين الصارمة لمكافحة غسيل الأموال، ورفع مستويات الشفافية عبر منصات البيانات الرقمية المفتوحة والربط الإلكتروني الذكي، أسهمت بشكل مباشر في طمأنة الصناديق الاستثمارية العالمية ومؤسسات الملكية الخاصة.
من جانبه، أشار البنك الدولي في آفاقه الاقتصادية الأخيرة إلى أن تدفق أصحاب الثروات إلى دولة الإمارات، إلى جانب إصلاحات تأشيرات الإقامة الذهبية، يمثلان الركيزة الأساسية لاستدامة الطلب العقاري.
ويرى البنك أن السوق الإماراتية لم تعد تعتمد على المضاربات قصيرة الأجل، بل تحولت إلى ملاذ آمن لرؤوس الأموال الأجنبية الباحثة عن التحوط ضد التضخم وتقلبات العملات في الأسواق الناشئة الأخرى.
التحول الهيكلي للسوق
وفي تعليق على هذه الأرقام، يقول الخبير العقاري أحمد مقابلة، إن وصول حجم التصرفات العقارية إلى 810 مليارات درهم في 9 أشهر فقط ليس مجرد طفرة عابرة، بل هو نتيجة مباشرة لتحول هيكلي وعميق في آليات السوق العقارية الإماراتية.
ويضيف أن تسجيل أبوظبي لـ166.4 مليار درهم يوضح أن العاصمة أصبحت تقود نمواً موازياً فائق القوة لأسواق الدولة، ولم تعد محصورة في النطاق التقليدي، بل أصبحت جاذباً رئيسياً لرؤوس الأموال العالمية بفضل البيئة الاستثمارية والتشريعية المستقرة ومشاريع البنية التحتية الضخمة.
ويؤكد أن التوازن بين الأسواق الكبرى كدبي وأبوظبي، وتنامي الحصص في الشارقة وبقية الإمارات، يقي السوق من مخاطر ما يُعرف بالفقاعة العقارية، حيث يلاحظ المتابعون للشأن العقاري أن الارتفاع في قيم التصرفات أصبح مدفوعاً بزيادة حجم الصفقات المؤسسية الكبرى، وليس فقط صفقات الأفراد، إضافة إلى أن التنوع العقاري الحالي يخلق خيارات سعرية ومنتجات مختلفة في المعروض، مما يوسع القاعدة الاستثمارية الإجمالية للدولة ويضمن استدامة هذا الزخم لسنوات مقبلة.
عوامل جذب
إن استمرار النمو في القطاع العقاري يعود إلى مجموعة من المسببات الاستراتيجية المتداخلة، إذ نجحت الدوائر العقارية في أتمتة الصفقات بالكامل عبر الأنظمة الذكية، ما يتيح للمستثمر الأجنبي الاطلاع على أسعار المتر المربع وحجم المبيعات اللحظية بدقة متناهية، ما يرفع تصنيف الدولة في مؤشرات الشفافية العقارية العالمية.
ويتزامن ذلك مع جاذبية العوائد الإيجارية والاستثمارية، إذ لا تزال المدن الرئيسية في الإمارات تقدم عوائد إيجارية صافية ممتازة تتراوح بين 6% و9%، وهي معدلات تفوق بكثير ما تقدمه العواصم الأوروبية أو المدن الأمريكية الكبرى التي تعاني من عبء الضرائب المرتفعة على العقارات، فضلاً عن تكامل البنية التحتية والمشاريع العملاقة مثل توسعة المطارات الدولية وتطوير شبكات النقل الحديثة والمجمعات الحضرية المستدامة التي تخلق نقاط جذب استثمارية جديدة، ترفع من القيمة الرأسمالية للأراضي والعقارات المحيطة بها.
وتؤكد المعطيات الحالية على الأرض أن القطاع العقاري في دولة الإمارات يسير بخطى ثابتة نحو إنهاء عام 2026 بأرقام تاريخية غير مسبوقة، قد تقترب من حاجز التريليون درهم إذا ما استمرت وتيرة الصفقات الحالية في الربع الأخير من العام. ومع استمرار التزام المطورين العقاريين بالجداول الزمنية للتسليم ومعايير الجودة العالية، تترسخ مكانة العقار الإماراتي كأحد الأصول الاستثمارية الأكثر أماناً وجاذبية على مستوى العالم.