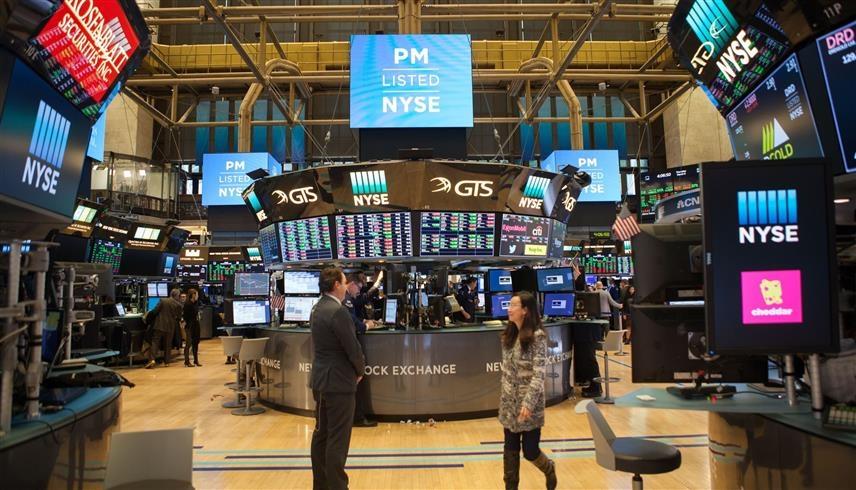
وول ستريت. (وام)
الأربعاء 18 نوفمبر 2026 / 12:59
تشهد الأسواق المالية العالمية في الربع الأخير من 2026 تدفقات تريليونية غير مسبوقة، تضع المستثمرين أمام تساؤل مصيري حول احتمال وقوع أزمة وشيكة أو ميلاد موجة صعود جديدة.
وتمثل التحركات المتزامنة في الذهب والأسهم والسندات والدولار والعملات الرقمية إعادة معايرة كبرى للمحافظ الاستثمارية، وسط ضغوط التضخم وتوقعات السياسة النقدية للاحتياطي الفيدرالي الأمريكي، بعيداً عن التوقعات الخطية التي سادت الأسواق لسنوات.
التحركات المتزامنة
في قراءة معمقة للبيانات الواردة من مراكز المال العالمية في نيويورك ولندن وطوكيو، يبرز مشهد مالي غير تقليدي، إذ لم تعد التحركات السعرية محصورة في فئة أصول واحدة أو معزولة جغرافياً، بل باتت تتسم بتزامن حاد بين أسواق يُفترض نظرياً أن تتحرك في اتجاهات متعاكسة.
وبينما كانت القواعد التقليدية تشير إلى علاقة عكسية مستقرة بين الدولار والذهب، أو بين عوائد السندات وأسهم النمو، تشير معطيات الأسواق خلال شهري أكتوبر ونوفمبر 2026 إلى تشابك معقد في مسارات السيولة.
ويأتي هذا التشابك مدفوعاً بعامل محوري واحد، يتمثل في إعادة تسعير مسار السياسة النقدية للاحتياطي الفيدرالي الأمريكي.
وبعد موجة التفاؤل التي سادت مطلع العام، مع تراجع التضخم واستمرار التيسير النقدي، فاجأت بيانات التضخم الأساسي في الولايات المتحدة الأسواق بارتفاعه للشهر الثالث على التوالي، ليصل إلى 3.75%، مدفوعاً بتضخم الخدمات والأجور، رغم تراجع أسعار النفط الخام.
ودفع هذا التحول المتداولين والمؤسسات الكبرى إلى إعادة حساباتهم جذرياً، مع تسعير احتمالات عودة "الفيدرالي" إلى تشديد السياسة النقدية ورفع أسعار الفائدة مجدداً في اجتماعي ديسمبر 2026 ومارس 2027.
خريطة تدفق الأموال
أدى الانقلاب في التوقعات النقدية إلى حركة سريعة لتدوير السيولة عبر خمس جبهات رئيسية، فبعد أن سجل المعدن الأصفر قمماً تاريخية غير مسبوقة في وقت سابق من 2026، دخل في موجة تصحيح وتذبذب حاد حول مستويات 4000 دولار للأونصة.
واللافت هنا أن تراجع الذهب لم يكن ناتجاً عن فقدان الثقة به كأداة للتحوط، إذ سجلت صناديق الذهب المتداولة تدفقات داخلة بلغت 211 طناً في الربع الثالث، وفقاً لتقارير مجلس الذهب العالمي، بل جاء نتيجة اضطرار صناديق التحوط إلى تسييل مراكزها الرابحة في الذهب لتغطية نداءات الهامش الناجمة عن تقلبات أسواق الأسهم وارتفاع تكلفة التمويل.
وفي موازاة ذلك، شهدت البورصات العالمية عملية غربلة قاسية للقطاعات التي شهدت ازدحاماً استثمارياً في أسواق الأسهم. فبعد الطفرة الهائلة في تقييمات شركات التكنولوجيا والذكاء الاصطناعي، تعرضت هذه الأسهم لموجات عنيفة من جني الأرباح، خسر على إثرها مؤشر ناسداك 100 تريليون دولار من قيمته السوقية خلال جلسات متتالية، مع إعادة تقييم جدوى الإنفاق الرأسمالي الضخم في ظل ارتفاع أسعار الفائدة.
ومع ذلك، تظهر بيانات بنك أوف أمريكا أن صناديق الأسهم العالمية لا تزال تستقطب تدفقات سنوية قياسية تُقدّر بنحو 1.4 تريليون دولار، ولكن مع تحول واضح من أسهم التكنولوجيا مرتفعة التقييم نحو الأسهم الأوروبية والأسواق الناشئة والقطاعات الدفاعية.
شبح التضخم
على جبهة الدخل الثابت، تسببت عودة شبح التضخم في ضغوط بيعية على سندات الخزانة طويلة الأجل، ما أبقى العوائد عند مستويات مرتفعة تقارب 5% للسندات لأجل عشر سنوات، ما جعل السندات قصيرة ومتوسطة الأجل منافساً قوياً للأسهم، وجاذباً لمليارات الدولارات من المستثمرين الباحثين عن عائد مضمون وخالٍ من المخاطر، ريثما تتضح الرؤية النقدية.
وفي الوقت نفسه، استعاد مؤشر الدولار الأمريكي قوته، خلافاً لتوقعات بداية العام التي رجحت ضعفه، مدعوماً باتساع الفجوة في أسعار الفائدة لصالح الولايات المتحدة مقارنة بالاقتصادات الكبرى الأخرى، ما شكّل ضغطاً على العملات المنافسة والسلع المقومة بالدولار.
أما العملات الرقمية، وعلى رأسها البتكوين، فقد أظهرت حساسية مفرطة تجاه تشديد شروط السيولة، إذ تتحرك باعتبارها مقياساً للأصول عالية المخاطر، وتتأثر فوراً بسحب السيولة من الأسواق عند ارتفاع عوائد السندات، مع ترقب المستثمرين انتهاء موجة التصحيح لإعادة تدوير الأرباح نحوها مجدداً من الأصول الآمنة.
أزمة أم فرصة؟
للإجابة عن السؤال الجوهري الذي يشغل المستثمرين حول ما إذا كانت الأسواق على أعتاب أزمة مالية جديدة أو في مرحلة تمهيد لموجة صعود تاريخية، تتباين قراءات كبرى البنوك الاستثمارية ومديري الأصول في العالم، وإن كانت تتفق على أن عصر المال السهل والتوقعات الخطية قد انتهى تماماً.
وترى مؤسسة غولدمان ساكس أن المرحلة الراهنة تتسم بنمو اقتصادي متماسك يبلغ 2.8%، يتخلله تشدد نقدي إضافي، متوقعة رفع أسعار الفائدة مرتين إضافيتين في ديسمبر 2026 ومارس 2027، بسبب استمرار التضخم، مع تأجيل خفض الفائدة إلى أواخر 2027.
ولذلك، توصي المؤسسة بالتركيز على الشركات ذات الميزانيات القوية، التي تستطيع تحمل تكاليف الاقتراض المرتفعة والاستفادة من استثمارات الذكاء الاصطناعي.
من جانبها، تصف شركة بلاك روك المشهد الحالي بأنه مرحلة تحول هيكلي ومنافسة شرسة على رأس المال، موضحة أن طفرة الاستثمار في البنية التحتية للذكاء الاصطناعي والاقتراض الحكومي الضخم يخلقان طلباً هائلاً على السيولة، يبقي أسعار الفائدة مرتفعة على نحو هيكلي.
ولذلك، تنصح الشركة المستثمرين بالابتعاد عن المحافظ التقليدية الساكنة، وتبني التخصيص النشط للأصول، مع الموازنة بين أصول النمو والأصول الحقيقية.
أما مصرف "جي بي مورغان"، فيتبنى تفاؤلاً حذراً تجاه الأسهم العالمية، مع استمرار مخاطر التضخم العنيد، مقدّراً احتمالية الركود بنحو 35%.
ويشير المصرف إلى أن البنوك المركزية ستضطر إلى إبقاء السياسة النقدية مقيدة لفترة أطول مما كانت تأمل الأسواق، داعياً إلى تنويع المحافظ جغرافياً باتجاه الأسواق الناشئة والأوروبية، لتقليل التركيز المفرط في الأسهم الأمريكية.
ما وراء الأرقام
في ضوء المعطيات السابقة، فإن توصيف ما يجري حالياً بأنه أكبر عملية نقل أموال في التاريخ يحمل قدراً كبيراً من الإثارة الإعلامية، لكنه، من الناحية الاقتصادية الدقيقة، يمثل إعادة معايرة كبرى للمحافظ الاستثمارية.
فالأسواق لا تستعد لأزمة انهيار شبيهة بعام 2008، لأن النظام المصرفي لا يزال يتمتع بملاءة مالية قوية، والنمو الاقتصادي العالمي لم يدخل مرحلة الانكماش. وفي الوقت ذاته، لن تشهد الأسواق موجة صعود جماعية عمياء كما حدث خلال فترات التيسير الكمي، لأن تكلفة رأس المال باتت حقيقية ومرتفعة.
ما نراه اليوم هو انتقال السيولة من الأصول التي تعتمد على التوقعات المستقبلية والديون الرخيصة إلى الأصول التي توفر تدفقات نقدية حقيقية، أو عوائد فائدة مرتفعة، أو تحوطاً ملموساً ضد التضخم.
وبالتالي، فإن المستثمر الذكي في الأشهر المقبلة لن يراهن على اتجاه واحد للسوق، بل سيتعامل مع بيئة تتسم بارتفاع التقلبات، حيث تُصنع الثروات عبر الانتقائية الدقيقة وإدارة المخاطر، لا عبر الانجراف وراء العناوين العاطفية.